No de catalogue : 892600012026001 ISSN : 2562-1610
Message du ministre
L'honorable Mélanie Joly, ministre de l'Industrie et ministre responsable de Développement économique Canada pour les régions du Québec.
J'ai le plaisir de présenter le rapport sur les frais de 2025-2026 de Statistique Canada.
La Loi sur les frais de service fournit un cadre législatif moderne qui permet une prestation rentable des services et, grâce à une présentation de rapports améliorés au Parlement, une transparence et une surveillance accrues.
Le rapport présente une liste détaillée de chaque frais relevant de la compétence du Ministère, accompagnée de la norme de service, du résultat en matière de rendement et des remises, le cas échéant. Ces renseignements fournissent un contexte pour chacun des programmes dans le cadre desquels des frais sont facturés, dans l'esprit d'une gestion des frais ouverte et transparente.
Statistique Canada se rapporte au ministre de l'Industrie et ministre responsable de Développement économique Canada pour les régions du Québec. Son mandat est de produire des données qui aident les Canadiens à mieux comprendre leur pays – sa population, ses ressources, son économie, son environnement, sa société et sa culture. En tant qu'organisme central de la statistique du Canada, Statistique Canada assume ce mandat pour l'ensemble du pays et pour chacune des provinces et chacun des territoires. L'organisme doit aussi mener le Recensement de la population et le Recensement de l'agriculture tous les cinq ans, afin de brosser un portrait détaillé de la société canadienne. Statistique Canada est assujetti à la Loi sur la statistique et s'engage à protéger la confidentialité et la protection des renseignements personnels en ce qui concerne les données qui lui sont confiées.
Dans le cadre du portefeuille de l'Innovation, Sciences et Développement économique Canada (ISDE), Statistique Canada a l'autorité de percevoir des frais fixés par contrat auprès de clients externes pour des services statistiques à frais recouvrables.
La Loi sur les frais de service améliore la transparence et la responsabilité des frais perçus par ISDE et des organismes du portefeuille. Je soutiens ce régime de reddition de comptes et je m'engage à veiller à ce que les Canadiens et les entreprises canadiennes reçoivent des services de qualité qui reflètent les principes de cette loi.
L'honorable Mélanie Joly, C.P., député Ministre de l'Industrie et ministre responsable de Développement économique Canada pour les régions du Québec
Le rapport porte sur les frais qui sont assujettis à la Loi sur les frais de service.
Aux fins de l'établissement de rapports, les frais sont classés selon le mécanisme d'établissement des frais. Il existe trois mécanismes.
Loi, règlement ou avis de frais Le pouvoir d'établir ces frais est délégué à un ministère, à un ministre ou à un gouverneur en conseil en vertu d'une loi fédérale.
Contrat Les ministres ont le pouvoir inhérent de conclure des contrats, qui sont habituellement négociés entre le ministre et un particulier ou une organisation et qui prévoient les frais et d'autres modalités. Dans certains cas, ce pouvoir peut également être conféré par une loi fédérale.
Méthode reposant sur la valeur marchande ou un processus d'enchères Le pouvoir d'établir ces frais provient d'une loi fédérale ou d'un règlement, et le ministre, le ministère ou le gouverneur en conseil n'a aucun contrôle sur la détermination du montant des frais.
Aucuns frais établis en vertu du pouvoir de Statistique Canada ne sont établis au titre d'une loi, d'un règlement ou d'un avis de frais. Par conséquent, le présent rapport porte uniquement sur les frais établis par contrat.
Les frais imposés par Statistique Canada en vertu de la Loi sur l'accès à l'information ne sont pas assujettis à la Loi sur les frais de service et ne sont pas compris dans le présent rapport. Les renseignements sur les frais liés aux demandes d'accès à l'information de Statistique Canada figurent dans notre rapport annuel au Parlement sur l'administration de la Loi sur l'accès à l'information : Rapports annuels sur l'Accès à l'information et la Protection des renseignements personnels.
Remises
En 2025-2026, Statistique Canada n'était pas assujetti aux exigences de l'article 7 de la Loi sur les frais de service et n'avait pas le pouvoir d'accorder des remises. Par conséquent, le présent rapport n'indique pas de montants remis.
Montant total global, par mécanisme d'établissement des frais
Le tableau ci-dessous présente le total des recettes, des coûts et des remises pour tous les frais que Statistique Canada avait le pouvoir de facturer en 2025-2026, par mécanisme d'établissement des frais.
Montant total global pour 2025-26, par mécanisme d'établissement des frais
Mécanisme d'établissement des frais
Recettes ($)
Coûts ($)
Remises ($)
Frais établis par contrat
20 669 677
20 669 677
Les remises ne s'appliquent pas aux frais établis par contrat.
Déclaration de responsabilité de la direction englobant le contrôle interne en matière de rapports financiers
La responsabilité de l'intégrité et de l'objectivité des états financiers ci-joints pour l'exercice s'étant terminé le 31 mars 2026 et de tous les renseignements qui y figurent incombe à la direction de Statistique Canada. Ces états financiers ont été préparés par la direction à partir des politiques comptables du gouvernement, lesquelles s'appuient sur les normes comptables canadiennes du secteur public.
La direction est responsable de l'intégrité et de l'objectivité des données présentées dans ces états financiers. Certains renseignements présentés dans les états financiers sont fondés sur les meilleures estimations et le jugement de la direction, compte tenu de l'importance relative des postes en question. Pour s'acquitter de ses obligations au chapitre de la comptabilité et de la présentation de rapports, la direction tient des comptes qui permettent l'enregistrement centralisé des opérations financières de l'organisme. Les renseignements financiers présentés aux fins de l'établissement des Comptes publics du Canadaet figurant dans le Rapport sur les résultats ministériels de l'organisme concordent avec ces états financiers.
Il incombe aussi à la direction de tenir un système efficace de contrôle interne en matière de rapports financiers (CIRF) conçu pour donner une assurance raisonnable que l'information financière est fiable, que les actifs sont protégés et que les opérations sont autorisées et enregistrées adéquatement, conformément à la Loi sur la gestion des finances publiques et à d'autres lois, règlements, autorisations et politiques applicables.
La direction veille également à assurer l'objectivité et l'intégrité des données figurant dans ses états financiers en choisissant soigneusement des employés qualifiés et en assurant leur formation et leur perfectionnement, en prenant des dispositions pour assurer une répartition appropriée des responsabilités, en établissant des programmes de communication pour faire en sorte que tous les membres de l'organisme sont au fait des règlements, des politiques, des normes et des pouvoirs de la direction, et en procédant tous les ans à une évaluation fondée sur le risque de l'efficacité du système CIRF.
Le système de CIRF est conçu pour atténuer les risques à un niveau raisonnable fondé sur un processus continu qui vise à identifier les risques clés, à évaluer l'efficacité des contrôles clés associés, et à apporter les ajustements nécessaires.
Une évaluation fondée sur le risque du système de CIRF pour l'exercice s'étant terminé le 31 mars 2026 a été réalisée conformément à la Politique sur la gestion financière du Conseil du Trésor, et ses résultats ainsi que les plans d'action qui en découlent sont résumés en annexe, laquelle se trouve à la fin des notes de ces états financiers.
L'efficacité et le caractère adéquat du système de contrôle interne de l'organisme sont examinés dans le cadre du travail effectué par le personnel interne des finances, qui procède à des évaluations périodiques de divers secteurs des opérations de l'organisme, et par le comité ministériel de vérification (CMV), qui surveille les responsabilités de la direction de maintenir des systèmes de contrôles adéquats et d'assurer la qualité des rapports financiers.
Les états financiers de Statistique Canada n'ont pas fait l'objet d'un audit.
Original signé par :
André Loranger Statisticien en chef
Ottawa, Canada Le 15 septembre 2026
Martin Chapman Dirigeant principal des finances
Ottawa, Canada Le 15 septembre 2026
État de la situation financière (non audité) au 31 mars (en milliers de dollars)
Encaisse utilisée pour les activités d'investissement en immobilisations
17 225
20 813
Encaisse nette fournie par le gouvernement du Canada
772 604
748 681
Les notes complémentaires font partie intégrante des états financiers.
Notes aux états financiers (non auditées) pour l'exercice terminé le 31 mars
1. Pouvoirs et objectifs
Statistique Canada (l'organisme) a été établi en 1918 en vertu de la Loi sur la statistique. L'organisme s'est vu octroyer le statut de ministère à part entière par décret du conseil en 1965.
L'organisme est un secteur de la fonction publique nommé à l'Annexe I.1 de la Loi sur la gestion des finances publiques. Le ministre actuellement responsable de Statistique Canada est le ministre de l'Innovation, des Sciences et du Développement économique, qui représente l'organisme au Parlement et au Cabinet.
Le mandat de l'organisme découle principalement de la Loi sur la statistique. Selon la loi, sous la direction du ministre, l'organisme doit recueillir, compiler, analyser et publier des renseignements statistiques sur les conditions économiques, sociales et générales du pays et de ses citoyens. Le mandat de Statistique Canada l'engage aussi à assurer la coordination et le leadership du système statistique du pays.
Les deux principaux objectifs découlant du mandat de l'organisme sont les suivants :
Fournir des renseignements et des analyses statistiques sur la structure économique et sociale et sur le fonctionnement de la société canadienne comme base pour le développement, l'exploitation et l'évaluation des politiques et des programmes publics, pour faciliter la prise de décisions dans les secteurs public et privé, et servir l'intérêt général de tous les Canadiens;
Promouvoir la qualité, la cohérence et la comparabilité internationale des statistiques canadiennes en collaborant avec les autres ministères et organismes fédéraux, ainsi qu'avec les provinces et les territoires, et en se conformant à des normes et pratiques scientifiquement reconnues.
L'organisme est présenté selon deux responsabilités essentielles décrites ci-dessous.
Renseignement statistique — Statistique Canada a la responsabilité de produire des renseignements statistiques objectifs de grande qualité pour l'ensemble du Canada. Les renseignements statistiques produits portent sur les activités commerciales, industrielles, financières, sociales, économiques, environnementales et générales de la population et sur l'état de celle-ci.
Services internes — Les services internes sont des groupes d'activités et de ressources connexes qui sont exécutées pour répondre aux besoins des programmes et à d'autres obligations d'une organisation.
2. Sommaire des principales conventions comptables
Ces états financiers ont été préparés conformément aux conventions comptables de l'organisme énoncées ci-après, lesquelles s'appuient sur les normes comptables canadiennes pour le secteur public. La présentation et les résultats qui découlent de l'utilisation des conventions comptables énoncées ne donnent lieu à aucune différence importante par rapport aux normes comptables canadiennes pour le secteur public.
Les principales conventions comptables sont les suivantes :
(a) Autorisations parlementaires
L'organisme est financé par le gouvernement du Canada au moyen d'autorisations parlementaires. La présentation des autorisations consenties à l'organisme ne correspond pas à la présentation des rapports financiers selon les principes comptables généralement reconnus étant donné que les autorisations sont fondées, dans une large mesure, sur les besoins de trésorerie. Par conséquent, les postes comptabilisés dans l'État de la situation financière ainsi que dans l'État des résultats et de la situation financière nette ministérielle ne sont pas nécessairement les mêmes que ceux qui sont prévus par les autorisations parlementaires. La note 3 présente un rapprochement entre les deux méthodes de présentation des rapports financiers. Les montants des résultats prévus inclus dans les sections « Charges » et « Revenus » de l'État des résultats et de la situation financière nette ministérielle correspondent aux montants rapportés dans l'État des résultats prospectifs intégrés au Plan ministériel 2025-2026. Les montants des résultats prévus ne sont pas inclus dans la section « Financement du gouvernement et transferts » de l'État des résultats et de la situation financière nette ministérielle ni dans l'État de la variation de la dette nette ministérielle parce que ces montants n'ont pas été inclus dans le Plan ministériel 2025-2026.
(b) Encaisse nette fournie par le gouvernement du Canada
L'organisme fonctionne au moyen du Trésor, qui est administré par le receveur général du Canada. La totalité de l'encaisse reçue par l'organisme est déposée au Trésor, et tous les décaissements faits par l'organisme sont prélevés sur le Trésor. L'encaisse nette fournie par le gouvernement est la différence entre toutes les entrées de fonds et toutes les sorties de fonds, y compris les opérations entre les ministères au sein du gouvernement fédéral.
(c) Le montant à recevoir du Trésor (ou à lui verser)
Le montant à recevoir du Trésor (ou à lui verser) découle d'un écart temporaire entre le moment où une opération affecte les autorisations de l'organisme et le moment où elle est traitée par le Trésor. Le montant à recevoir du Trésor correspond au montant net de l'encaisse que l'organisme a le droit de prélever du Trésor sans autre affectation d'autorisations pour s'acquitter de ses passifs.
(d) Revenus et revenus reportés
Les revenus sont constitués de revenus provenant de sources non fiscales. Ils comprennent les transactions avec contrepartie où des biens ou des services sont fournis en contrepartie d'une obligation de prestation, et les transactions sans contrepartie où il n'existe pas d'obligation de performance pour la fourniture d'un bien ou d'un service. Ces transactions peuvent être récurrentes ou non récurrentes par nature. Les transactions récurrentes sont considérées comme des activités continues et routinières qui font partie du cours normal des opérations et peuvent être utilisées pour indiquer si l'on peut raisonnablement s'attendre à ce qu'elles soient à nouveau ganées au cours des années à venir.
Les revenus reportés se composent des montants reçus à l'avance pour la livraison de biens et la prestation de services qui seront reconnus à titre de revenus dans un exercice ultérieur où ils seront gagnés Les autres revenus sont constatés dans l'exercice ou s'est produit l'événement qui a donné lieu aux revenus.
Les revenus non disponibles ne peuvent pas être utilisés pour acquitter les dettes du ministère. Bien que le statisticien en chef soit censé exercer un contrôle comptable, il n'a pas le pouvoir de disposer des revenus non disponible. Par conséquent, les revenus non disponibles sont gagnés au nom du gouvernement du Canada et sont donc présentés comme une réduction des revenus bruts de l'entité. Les revenus perçus pour le compte du gouvernement sont constitués de la vente de services et de gains sur la vente d'actifs. Ils sont comptabilisés lorsqu'ils sont gagnés.
(e) Charges
Les paiements de transfert sont passés en charges durant l'année où le transfert est autorisé et que le bénéficiaire répond aux critères d'admissibilité.
Les indemnités de vacances et de congés compensatoires sont passées en charges au fur et à mesure que les employés en acquièrent les droits en vertu de leurs conditions d'emploi.
Les services fournis gratuitement par d'autres ministères du gouvernement fédéral pour les locaux, les cotisations de l'employeur aux régimes de soins de santé et de soins dentaires et les indemnités des accidentés de travail sont comptabilisés à titre de charges de fonctionnement à leur valeur comptable.
(f) Avantages sociaux futurs
Prestations de retraite : Les employés admissibles participent au Régime de retraite de la fonction publique, un régime d'avantages sociaux multi-employeurs administré par le gouvernement du Canada. Les cotisations de l'organisme au régime sont passées en charges dans l'exercice au cours duquel elles sont engagées et elles représentent l'obligation totale de l'organisme découlant du régime. La responsabilité de l'organisme relative au régime de retraite se limite aux cotisations versées. Les excédents ou les déficits actuariels sont constatés dans les états financiers du gouvernement du Canada, répondant du régime.
Indemnités de départ : L'accumulation des indemnités de départ pour les départs volontaires a cessé pour les groupes d'employés éligibles. L'obligation restante est calculée à l'aide de l'information provenant des résultats du passif déterminé sur une base actuarielle pour les indemnités de départ pour l'ensemble du gouvernement.
(g) Instruments financiers
Un contrat qui crée un instrument financier engendre, lors de sa conclusion, des droits ou obligations d'obtenir ou de fournir des avantages économiques. Les actifs financiers et les passifs financiers rendent compte de ces droits et obligations dans les états financiers. Le Ministère comptabilise un instrument financier lorsqu'il devient parti à un contrat qui fait intervenir des instruments financiers.
Les instruments financiers comprennent les comptes débiteurs, ainsi que les comptes créditeurs et les charges à payer. Tous les actifs et passifs financiers sont comptabilisés au coût. Tous les coûts des opérations associés sont ajoutés à la valeur comptable lors de la comptabilisation initiale. Les débiteurs sont initialement comptabilisés au coût. Lorsque nécessaire, une provision pour moins-value est comptabilisée afin de réduire la valeur comptable des débiteurs à des montants qui correspondent approximativement à leur valeur de recouvrement nette.
(h) Actifs non financiers
Les coûts d'acquisition de terrains, de bâtiments, de matériel et d'autres immobilisations sont capitalisés comme immobilisations corporelles et, à l'exception des terrains, sont amortis aux charges au cours de la durée de vie utile estimative des biens, tel que décrit à la note 9. Toutes les immobilisations corporelles et les améliorations locatives dont le coût initial est d'au moins 10 000$ sont comptabilisées à leur coût d'achat. Les immobilisations corporelles ne comprennent pas les biens immeubles situés sur les réserves, telles que définies par la Loi sur les Indiens, des oeuvres d'art, des collections de musées et les terres publiques auxquelles il est impossible d'attribuer un coût d'acquisition; et des actifs incorporels.
Les éléments incorporels achetés sont des ressources économiques non monétaires, identifiables et sans substance physique qui sont acquises dans le cadre d'une opération avec contrepartie conclue dans des conditions de pleine concurrence. Les éléments incorporels achetés excluent les logiciels, qui sont inclus dans les immobilisations corporelles. À compter du 1er avril 2023, le coût d'un élément incorporel acheté est capitalisé comme un actif lorsque le ministère contrôle l'élément incorporel et l'élément incorporel contribue à la capacité du gouvernement de fournir des services et des biens, de générer des rentrées de trésorerie futures ou de réduire les sorties de trésorerie. Les actifs incorporels achetés sont amortis aux charges au cours de la durée de vie utile estimative. Avant le 1er avril 2023, les éléments incorporels achetés étaient passés en charges au fur et à mesure qu'ils étaient engagés.
Les fournitures consommables comprennent des stocks conservés en vue de la prestation future des programmes et ne sont pas destinées à la revente. Celles-ci sont évaluées au coût d'achat. Si elles n'ont plus de potentiel de service, elles sont évaluées au moindre du coût ou de la valeur de réalisation nette.
(i) Passifs éventuels
Les passifs éventuels sont une obligation potentielle qui peut devenir une obligation réelle advenant la réalisation ou non d'un ou plusieurs événements futurs. S'il est probable que l'événement futur surviendra ou non et qu'une estimation raisonnable de la perte peut être établie, une provision est comptabilisée et une charge est comptabilisée dans les autres charges. Si la probabilité de l'événement ne peut être déterminée ou s'il est impossible d'établir une estimation raisonnable, l'éventualité est présentée dans les notes afférentes aux états financiers.
(j) Actifs éventuels
Les actifs éventuels sont des actifs potentiels qui peuvent devenir des actifs réels advenant la réalisation ou non d'un ou plusieurs événements futurs. S'il est probable que l'événement futur surviendra ou non, l'actif éventuel est présenté dans les notes afférentes aux états financiers.
(k) Opérations en devises étrangères
Les transactions en devises étrangères sont converties en équivalents en dollars canadiens en utilisant les taux de change en vigueur au moment de ces transactions. Les actifs et passifs monétaires libellés en devises étrangères sont convertis en dollars canadiens au taux de change en vigueur au 31 mars. Le gouvernement a choisi de comptabiliser les gains et les pertes résultant de la conversion des devises, y compris ceux qui surviennent avant le règlement ou la décomptabilisation de l'instrument financier, directement dans l'état des résultats et de la situation financière nette ministérielle selon les activités auxquelles ils se rapportent.
(l) Incertitude relative à la mesure
La préparation des états financiers exige de la direction qu'elle effectue des estimations et formule des hypothèses qui ont une incidence sur les montants comptabilisés et divulgués au titre des actifs, des passifs, des revenus et des dépenses dans les états financiers et les notes complémentaires au 31 mars.
Les estimations reposent sur des faits et des circonstances, l'historique de la conjoncture économique générale et rend compte de la meilleure estimation du gouvernement concernant le montant connexe à la date des états financiers. Les principaux éléments pour lesquels des estimations sont faites sont le passif au titre d'avantages sociaux futurs et la durée de vie utile des immobilisations corporelles. Il se pourrait que les résultats réels diffèrent des estimations de manière significative. Les estimations de la direction sont examinées périodiquement et, à mesure que les ajustements deviennent nécessaires, ils sont constatés dans les états financiers de l'exercice où ils sont connus.
(m) Opérations entre apparentés
Les opérations entre apparentés, autre que les opérations interentités, sont comptabilisés à la valeur d'échange.
Les opérations interentités sont des opérations entre les entités sous contrôle commun. Les opérations interentités, autres que les opérations de restructuration, sont comptabilisées sur une base brute et sont évaluées à la valeur comptable, sauf pour ce qui suit :
Les services à recouvrements de coûts sont comptabilisés à titre de revenus et de dépenses sur une base brute et mesurés à la valeur d'échange.
Certains services reçus gratuitement sont comptabilisés aux fins des états financiers ministériels à la valeur comptable.
3. Autorisations parlementaires
L'organisme reçoit la plus grande partie de son financement au moyen d'autorisations parlementaires annuelles. Les éléments comptabilisés dans l'État des résultats et de la situation financière nette ministérielle et dans l'État de la situation financière d'un exercice peuvent être financés au moyen d'autorisations parlementaires qui ont été approuvées au cours d'un exercice précédent, pendant l'exercice en cours ou qui le seront dans un exercice futur. Par conséquent, les résultats des activités de fonctionnement nets de l'organisme pour l'exercice diffèrent selon qu'ils sont présentés selon le financement octroyé par le gouvernement ou selon la méthode de la comptabilité d'exercice. Les différences sont rapprochées dans les tableaux suivants :
(a) Rapprochement du coût de fonctionnement net et des autorisations parlementaires de l'exercice en cours utilisés
Rapprochement du coût de fonctionnement net et des autorisations parlementaires de l'exercice en cours utilisés
2026
2025
(en milliers de dollars)
Coût de fonctionnement net avant le financement du gouvernement et les transferts
914 149
836 440
Ajustements pour les postes ayant une incidence sur le coût de fonctionnement net, mais sans incidence sur les autorisations :
Amortissement des immobilisations corporelles
(27 374)
(28 609)
Perte nette sur l'aliénation et la radiation d'immobilisations corporelles, y compris les ajustements
(225)
(1 569)
Services fournis gratuitement par d'autres ministères du gouvernement fédéral
(109 215)
(97 362)
Diminution (augmentation) des indemnités de vacances et congés compensatoires
6 063
1 253
Dimunition (augmentation) des avantages sociaux futurs
1 036
(467)
Remboursement des charges des exercices antérieurs
323
840
Augmentation des revenus disponibles
0
0
Consommation des charges payées d'avance
(8 671)
(6 700)
Consommation des fournitures consommables
0
(123)
Dépense pour mauvaises créances
(263)
(281)
Augmentation (diminution) des courus à recevoir
(304)
193
Ajustement lié à une cession d'un exercice précédent
34
0
Total des postes ayant une incidence sur le coût de fonctionnement net, mais sans incidence sur les autorisations
(138 596)
(132 825)
Ajustements pour les éléments sans incidence sur le coût de fonctionnement net, mais ayant une incidence sur les autorisations :
Acquisition d'immobilisations corporelles, sauf les immobilisations corporelles louées
17 225
20 813
Diminution des comptes débiteurs disponibles
(945)
(170)
Acquisition des charges payées d'avance
4 614
9 493
Acquisition des fournitures consommables
89
0
Augmentation des salaires à recevoir
730
518
Augmentation des avances de salaire
0
4
Paiements en vertu du règlement en matière d'équité salariale
14 419
0
Total des éléments sans incidence sur le coût de fonctionnement net, mais ayant une incidence sur les autorisations
36 132
30 658
Autorisations de l'exercice en cours utilisées
811 685
734 273
(b) Autorisations fournies et utilisées
Autorisations fournies et utilisées
2026
2025
(en milliers de dollars)
Autorisations fournies :
Crédit 1 - Dépenses de fonctionnement
754 130
679 131
Montants législatifs
102 588
96 249
Total des autorisations
856 718
775 380
Moins :
Périmées : Dépenses de fonctionnement
(45 033)
(41 107)
Autorisations de l'exercice en cours utilisées
811 685
734 273
4. Créditeurs et charges à payer
Le tableau ci-dessous présente les détails des créditeurs et des charges à payer de l'organisme:
Créditeurs et charges à payer
2026
2025
(en milliers de dollars)
Créditeurs - autres ministères et organismes du gouvernement fédéral
4 304
10 096
Créditeurs - parties externes
32 737
34 904
Traitements et salaires courus
72 216
40 590
Total des créditeurs et des charges à payer
109 257
85 590
5. Revenus
Le ministère dispose des principaux types de revenus suivants : les services statistiques spéciaux, les revenus divers et les revenus gagnés pour le compte du gouvernement du Canada. Les revenus divers comprennent la vente de biens excédentaire d'État, des gains sur les opérations de change, ainsi que d'autres frais et charges. Ils sont comptbailisés lorsque les obligations de prestation sont satisfaites.
(a) Ventilation des revenus
Ventilation des revenus
2026
2025
(en milliers de dollars)
Revenus
Services statistiques spéciaux (opérations avec contrepartie)
133 806
157 020
Services fournis à d'autres ministères du gouvernement fédéral
158
0
Revenus divers
Vente de biens excédentaire d'État (opérations avec contrepartie)
11
13
Gains sur les opérations de change (opérations sans contrepartie)
3
2
Autres frais et charges (opérations avec et sans contrepartie)
0
5
Total des revenus divers
14
20
Revenus gagnés pour le compte du gouvernement (opérations avec contrepartie)
Ventilation des revenus - Note de bas de tableau 1
Les revenus non récurrents totaux de 14 milliers de dollars ont été encourus en lien avec la vente de biens excédentaire d'État, de gains sur les opérations de change et les intérêts sur les créances en souffrance.
L'organisme a l'autorité de dépenser les revenus reçus durant l'exercice. Les revenus reportés représentent le solde à la fin de l'exercice des revenus non gagnés résultant de montants reçus de parties externes et réservées au financement des services statistiques spéciaux. Les revenus sont constatés au cours de la période où les charges sont engagées ou le service exécuté. Les détails des opérations de ce compte sont comme suit :
Revenus reportés
2026
2025
(en milliers de dollars)
Solde d'ouverture
0
0
Montants reçus
19 886
26 813
Revenus constatés
(19 462)
(26 813)
Solde de clôture net
424
0
7. Avantages sociaux futurs
(a) Prestations de retraite
Les employés de l'organisme participent au Régime de retraite de la fonction publique (le Régime), qui est parrainé et administré par le gouvernement du Canada. Les prestations de retraite s'accumulent sur une période maximale de 35 ans au taux de 2 % par année de service ouvrant droit à pension multiplié par la moyenne des gains des cinq meilleures années consécutives. Les bénéfices sont intégrés aux bénéfices du Régime de pensions du Canada/Régime de rentes du Québec et sont indexés à l'inflation.
Tant les employés que l'organisme versent des cotisations couvrant le coût du régime. En raison de modifications à la Loi sur la pension de la fonction publique à la suite de la mise en œuvre des dispositions liées au Plan d'action économique 2012, les employés cotisants ont été répartis en deux groupes. Les cotisants du groupe 1 sont les membres existants du régime au 31 décembre 2012, et les cotisants du groupe 2 sont les membres qui ont rejoint le régime à partir du 1er janvier 2013. Le taux de cotisation de chaque groupe est différent.
Le montant des charges de 2025-2026 s'élève à 65 034 milliers de dollars (61 726 milliers de dollars en 2024-2025). Pour les membres du groupe 1, les charges correspondent à environ 1.01 fois (1.02 fois pour 2024-2025) les cotisations des employés et pour le groupe 2, à environ 1.00 fois (1.00 fois en 2024-2025) les cotisations des employés.
La responsabilité de l'organisme relative au Régime se limite aux cotisations versées. Les excédents ou les déficits actuariels sont constatés dans les états financiers du gouvernement du Canada, en sa qualité de répondant du régime.
(b) Indemnités de départ
Précédemment, les indemnités de départ accordées aux employés étaient basées sur l'éligibilité de l'employé, les années de services et le salaire au moment de la cessation d'emploi. Toutefois, depuis 2011, l'accumulation d'indemnités de départ pour les départs volontaires a cessé pour la majorité des employés. Les employés assujettis à ces changements, ont eu la possibilité de recevoir la totalité ou une partie de la valeur des avantages accumulés jusqu'à présent ou d'encaisser la valeur totale ou restante des avantages au moment où ils quitteront la fonction publique. En date du 31 mars 2018, la majorité des règlements pour encaisser la valeur des indemnités étaient complétés. Ces indemnités ne sont pas capitalisées et conséquemment, les remboursements d'obligations en cours seront prélevés sur les autorisations futures.
Les changements aux obligations durant l'année sont les suivants :
Obligations aux indemnités de départ
2026
2025
(en milliers de dollars)
Obligations au titre des prestations constituées - début de l'exercice
13 916
13 449
Charge ou ajustement pour l'exercice
10 732
1 623
Prestations versées pendant l'exercice
(11 768)
(1 156)
Obligations au titre des prestations constituées - fin de l'exercice
12 880
13 916
8. Débiteurs et avances
Le tableau suivant présente les détails des débiteurs et des avances de l'organisme :
Débiteurs et avances
2026
2025
(en milliers de dollars)
Débiteurs - autres ministères et organismes du gouvernement fédéral
3 584
1 969
Débiteurs - parties externes
7 333
8 892
Avances aux employés
483
57
Total partiel
11 400
10 918
Provision pour créances douteuses sur les débiteurs des parties externes
(824)
(561)
Débiteurs et avances bruts
10 576
10 357
Débiteurs détenus pour le compte du gouvernement
(4 558)
(3 473)
Débiteurs et avances nets
6 018
6 884
Le tableau suivant présente une analyse chronologique des débiteurs de parties externes et des provisions pour moins-value associées utilisées pour refléter leur valeur recouvrable nette.
Analyse chronologique des débiteurs de parties externes
2026
2025
(en milliers de dollars)
Débiteurs de parties externes
Dépréciation
824
561
Non en souffrance
5 401
6 730
Nombre de jours de retard
1 à 30
193
729
31 à 60
17
14
61 à 90
6
94
91 à 365
41
179
Plus de 365
851
585
Total partiel
7 333
8 892
Moins : Provision pour moins-value
(824)
(561)
Total
6 509
8 331
9. Immobilisations corporelles
Les immobilisations corporelles sont amorties selon la méthode linéaire sur la durée de vie utile estimative de l'immobilisation, comme suit :
Période d'amortissement des immobilisations corporelles
Catégorie d'immobilisations
Période d'amortissement
Matériel informatique
5 ans
Logiciels informatiques
5 ans
Autre matériel
5 ans
Véhicules
7 ans
Améliorations locatives
25 ans
Biens en construction
Lorsque utilisable
Logiciels en développement
Lorsque utilisable
Les biens en construction et les logiciels en développement sont comptabilisés dans la catégorie applicable dans l'exercice au cours duquel ils deviennent utilisables et ne sont amortis qu'à partir de cette date.
Biens en construction et logiciels en développement
Biens en construction et logiciels en développement - Note de bas de tableau 1
Les ajustements inclus : les logiciels en développement de 22 737 milliers de dollars qui ont été transférés aux logiciels informatiques à la suite de leur achèvement et 64 milliers de dollars ont été portés aux dépenses en raison des logiciels en développement capitalisés précédemment.
10. Obligations contractuelles et droits contractuels
(a) Obligations contractuelles
De par leur nature, les activités de l'organisme peuvent donner lieu à des contrats et des obligations en vertu desquels l'organisme sera tenu d'effectuer des paiements échelonnés sur plusieurs années pour l'acquisition de biens ou de services. Voici les principales obligations contractuelles pour lesquelles une estimation raisonnable peut être faite :
Obligations contractuelles
2027
2028
2029
2030
2031 et ultérieurs
Total
(en milliers de dollars)
Ventes de biens et de services
129 731
33 555
1
-
-
163 287
Total
129 731
33 555
1
-
-
163 287
(b) Droits contractuels
Les activités de l'organisme comprennent parfois la négociation de contrats ou d'ententes avec des tiers qui donnent lieu à des actifs et à des revenus dans l'avenir. Ils comprennent les ventes de biens et de services. En date du 31 mars 2026, l'organisme n'avait aucun droit contractuel significatif à divulguer.
11. Opérations entre apparentés
En vertu du principe de propriété commune, l'organisme est apparenté à tous les ministères, organismes et sociétés d'État du gouvernement du Canada. Les apparentés incluent, entre autres, les personnes faisant partie des principaux dirigeants ou un membre de la famille proche de ces personnes et entités contrôlées en tout ou en partie par un membre des principaux dirigeants ou un membre de la proche famille de ces personnes.
L'organisme conclut des opérations avec ces entités dans le cours normal de ses activités et selon des modalités commerciales normales.
(a) Services communs fournis gratuitement par d'autres ministères du gouvernement fédéral
Au cours de l'exercice, l'organisme a reçu gratuitement des services de certaines organisations de services communs relatifs aux locaux, aux cotisations de l'employeur aux régimes de soins de santé et de soins dentaires et aux indemnisations des accidentés du travail. Ces services gratuits ont été constatés à la valeur comptable comme suit dans l'État des résultats et de la situation financière nette ministérielle :
Services communs fournis gratuitement par d'autres ministères du gouvernement fédéral
2026
2025
(en milliers de dollars)
Installations
42 308
41 184
Cotisations de l'employeur aux régimes de soins de santé et de soins dentaires
66 878
56 139
Indemnisation des accidentés du travail
29
39
Total
109 215
97 362
Le gouvernement a centralisé certaines de ses activités administratives de manière à optimiser l'efficience et l'efficacité de la prestation des programmes auprès du public. Le gouvernement fait donc appel à des organismes centraux et à des organisations de services communs, de sorte qu'un seul ministère fournisse gratuitement des services à tous les autres ministères et organismes. Le coût de ces services, qui comprennent les services de paye et d'émission des chèques offerts à tous les ministères et organismes par Services publics et Approvisionnement Canada ainsi que les services d'audit offerts par le Bureau du vérificateur général, ne sont pas inclus dans l'État des résultats et de la situation financière nette ministérielle de l'organisme.
(b) Autres transactions entre apparentés avec d'autres ministères et organismes du gouvernement fédéral
Autres transactions entre apparentés avec d'autres ministères et organismes du gouvernement fédéral
2026
2025
(en milliers de dollars)
Débiteurs
3 584
1 969
Créditeurs
4 304
10 096
Charges
29 052
21 564
Revenus
94 284
106 430
Les charges et les revenus inscrits à la section (b) n'incluent pas les services communs fournis gratuitement qui sont déjà inscrits à la section (a).
12. Information sectorielle
La présentation de l'information sectorielle est fondée sur les responsabilités essentielles de l'organisme. La présentation par secteur est fondée sur les mêmes conventions comptables décrites à la note 2, Sommaire des principales conventions comptables. Le tableau qui suit présente les charges engagées et les revenus générés par les principales activités de programme, par principaux articles de dépenses et types de revenus. Voici les résultats de chaque segment pour la période :
Charges engagées et revenus générés par les principales activités de programme
Renseignements statistiques
Services internes
2026 Total
2025 Total
(en milliers de dollars)
Charges de fonctionnement
Salaires et avantages sociaux des employés
745 988
83 030
829 018
781 384
Installations
38 070
4 237
42 307
41 183
Services professionnels et spécialisés
27 482
6 238
33 720
33 556
Transport, communication et frais postaux
32 485
914
33 399
20 291
Amortissement
26 642
732
27 374
28 609
Réparations et entretien
573
210
783
1 216
Services publics, matériaux et fournitures
3 773
819
4 592
10 665
Locations
40 750
6 937
47 687
37 645
Information
19 378
129
19 507
9 051
Perte sur l'aliénation et radiation des immobilisations corporelles
143
19
162
676
Autres charges de fonctionnement
(14 168)
(1)
(14 169)
403
Total - Charges de fonctionnement
921 116
103 264
1 024 380
964 679
Total - Charges
921 116
103 264
1 024 380
964 679
Revenus
Services statistiques spéciaux
133 806
-
133 806
157 020
Services fournis à d'autres ministères du gouvernement fédéral
-
158
158
-
Revenus divers
14
-
14
20
Revenus gagnés pour le compte du gouvernement
(23 747)
-
(23 747)
(28 801)
Total - Revenus
110 073
158
110 231
128 239
Coût net des activités poursuivies
811 043
103 106
914 149
836 440
Annexe à la déclaration de responsabilité de la direction englobant le contrôle interne en matière de rapports financiers de Statistique Canada pour l'exercice 2025-2026 (non auditée)
1. Introduction
Le présent document est joint à la Déclaration de responsabilité de la direction englobant le contrôle interne en matière de rapports financiers de Statistique Canada (StatCan) pour l'exercice 2025-2026. Cette annexe fournit des renseignements sommaires sur les mesures prises par StatCan pour maintenir un système efficace de contrôle interne en matière de rapports financiers (CIRF), de même que des renseignements sur la gestion du contrôle interne, les résultats d'évaluation et les plans d'action connexes.
2. Système de contrôle interne en matière de rapports financiers de l'organisme
2.1 Gestion du contrôle interne
StatCan est doté d'une structure de gouvernance et de reddition de comptes bien établie pour appuyer les efforts d'évaluation et la surveillance de son système de contrôle interne dans l'ensemble. Un cadre organisationnel de gestion du contrôle interne, approuvé par le dirigeant principal des finances (DPF), a été adopté et englobe :
des structures de responsabilisation organisationnelle relativement à la gestion du contrôle interne en vue d'appuyer une saine gestion financière, y compris les rôles et les responsabilités des cadres supérieurs liés à la gestion du contrôle dans leur domaine de responsabilité;
un code de valeurs et d'éthique;
la communication et la formation continues concernant les exigences de la loi et des politiques visant à assurer de saines pratiques de gestion et de contrôle financier;
la surveillance de la gestion du contrôle interne et des mises à jour régulières à cet effet, ainsi que la présentation des résultats d'évaluation connexes et des plans d'action au statisticien en chef, à la haute direction de l'organisme et, le cas échéant, au Comité ministériel de vérification (CMV).
Le CMV fournit des conseils au statisticien en chef quant à la pertinence et à l'efficacité des cadres et des processus de gestion des risques, de contrôle et de gouvernance de l'organisme.
2.2 Ententes de services relatives aux états financiers
StatCan compte sur d'autres ministères et organismes pour le traitement de certaines opérations qui sont consignées dans ses états financiers, comme le présentent les paragraphes suivants.
2.2.1 Dispositions relatives aux services communs
Services publics et Approvisionnement Canada (SPAC) gère le paiement des salaires, l'acquisition de certains biens et services et fournit des services de gestion des locaux;
Services partagés Canada (SPC) offre des services d'infrastructure de technologie de l'information (TI);
Le ministère de la Justice Canada fournit des services juridiques;
Le Secrétariat du Conseil du Trésor du Canada (SCT) fournit des renseignements sur les régimes d'assurance de la fonction publique et gère de façon centralisée le paiement de la part des cotisations de l'employeur aux régimes d'avantages sociaux des employés prévus par la loi.
2.2.2 Dispositions particulières
SPAC fournit à StatCan le Système financier ministériel commun que l'organisme utilise pour consigner et déclarer les opérations financières et les opérations de gestion de matériel, de même que les renseignements sur l'approvisionnement.
Il est possible de se référer aux annexes des ministères ou organismes mentionnés ci-dessus pour mieux comprendre les systèmes de CIRF liés à ces services en particulier.
3. Résultats de l'évaluation à StatCan au cours de l'exercice 2025-2026
StatCan a adopté une approche cyclique de surveillance continue et axée sur les risques pour appuyer la mise à l'essai du contrôle interne en matière de rapports financiers. En 2024, StatCan a mis à jour son cadre de surveillance continue du contrôle interne en matière de gestion financière, remplaçant ainsi la version précédente datant de 2020. Selon la nouvelle stratégie, le cycle de surveillance continue a été allongé à une période de cinq ans et le plan est ajusté dans le cadre d'un processus annuel d'analyse environnementale.
Le tableau suivant présente l'état des activités de surveillance continue selon le plan cyclique de l'exercice précédent pour ce qui est du CIRF et du CIGF.
Progrès réalisés au cours de l'exercice 2025-2026
Plan cyclique de surveillance continue de l'exercice précédent pour l'exercice courant
État d'avancement
Contrôles internes en matière de rapports financiers
Revenu
Terminé comme prévu; mesures correctives achevées.
Immobilisations
Terminé comme prévu; mesures correctives entreprises.
Contrôles généraux des technologies de l'information gérés par l'organisme — (risque moyen)
Terminé comme prévu; mesures correctives entreprises.
Contrôles généraux des technologies de l'information gérés par l'organisme — infonuagique
Terminé comme prévu; mesures correctives entreprises.
Contrôles généraux des technologies de l'information gérés par l'organisme — Système de gestion des relations avec les clients (SGRC)
Terminé comme prévu; mesures correctives entreprises.
Contrôles au niveau de l'entité
Terminé comme prévu; mesures correctives entreprises.
Approvisionnement
La vérification de l'efficacité de la conception a été réalisée. Les essais d'efficacité opérationnelle se termineront en 2026-2027.
Contrôles internes en matière de gestion financière
Attestation du dirigeant principal des finances (DPF)
Terminé comme prévu; mesures correctives entreprises.
Approvisionnement
La vérification de l'efficacité de la conception a été réalisée. Les essais d'efficacité de la conception et de l'exploitation seront complétés en 2026-2027.
La section 3.1 présente les contrôles clés nouveaux ou considérablement modifiés. Les éléments du système organisationnel de contrôles internes qui ont été examinés durant le présent exercice financier sont résumés à la section 3.2.
3.1 Contrôles clés nouveaux ou considérablement modifiés
Durant l'exercice en cours, il n'y a eu aucune modification importante des contrôles clés dans les processus existants qui nécessitaient une réévaluation.
Au cours de l'exercice 2025-2026, Statistique Canada a achevé les essais de l'efficacité de la conception pour les contrôles nouvellement mis en œuvre concernant les processus liés à la prévision, à la paie et aux avantages sociaux, et aux dépenses de fonctionnement. Ces contrôles devront être réévalués dans le cadre des activités de suivi continu. Ils ont été mis en place afin de renforcer les processus et de garantir la disponibilité des fonds avant l'approbation. Dans le cadre de cette initiative, des contrôles de surveillance supplémentaires ont été mis en place pour permettre à la haute direction d'être mieux renseignée sur les déboursements importants avant que l'autorisation prévue à l'article 32 ne soit accordée.
3.2 Programme de surveillance continue
Dans le cadre de son plan cyclique de surveillance continue, l'organisme a terminé la réévaluation des contrôles généraux des technologies de l'information (CGTI) présentant un risque moyen; de l'infonuagique; du Système de gestion des relations avec les clients (SGRC); et des contrôles financiers pour les processus opérationnels suivants :
revenus;
immobilisations;
contrôles au niveau de l'entité;
attestation des présentations au Cabinet et au Conseil du Trésor par le DPF;
prévision (efficacité de la conception des nouveaux contrôles).
Les plans d'action de la direction relatifs aux recommandations ont été élaborés par les responsables des processus opérationnels.
4. Plan d'action de StatCan pour le prochain exercice (2026-2027) et les exercices subséquents
Le plan cyclique de surveillance continue de StatCan pour les trois prochains exercices est présenté dans le tableau suivant. Il est fondé sur les éléments suivants :
une validation annuelle des processus et des contrôles à risque élevé;
les rajustements connexes au plan de surveillance continue, s'il y a lieu.
Une évaluation annuelle des risques est réalisée pour valider les contrôles à risque élevé et pour rajuster le plan de surveillance continue, s'il y a lieu. Les plans d'action des exercices précédents feront l'objet d'un suivi de manière à s'assurer que des mesures correctives ont été prises.
Plan cyclique de surveillance continue
Contrôle interne en matière de rapports financiers
Secteurs de contrôles clés
Exercice 2026-2027
Exercice 2027-2028
Exercice 2028-2029
Contrôles au niveau de l'entité
Non
Non
Non
Contrôles généraux des technologies de l'information gérés par l'organisme
Oui
Oui
Oui
Immobilisations
Non
Non
Non
Clôture et rapports financiers
Oui
Non
Oui
Dépenses de fonctionnement
Non
Oui
Non
Revenus
Non
Oui
Non
Paie relative au recensement
Oui
Non
Non
Paie et avantages sociaux
Oui
Non
Oui
Étape de surveillance
Contrôle interne en matière de gestion financière
Secteurs de contrôles clés
Exercice 2026-2027
Exercice 2027-2028
Exercice 2028-2029
Budgétisation
Surveillance continue
Surveillance continue
Surveillance continue
Établissement des coûts
Surveillance continue
Surveillance continue
Surveillance continue
Prévision
Surveillance continue
Surveillance continue
Surveillance continue
Rémunération
Surveillance continue
Surveillance continue
Surveillance continue
Attestation des présentations au Cabinet et au Conseil du Trésor par le DPF
Le programme annuel des Statistiques de finances publiques (SFP) est une source de données clé pour la production d'estimations relatives aux administrations publiques sur la base du Système de comptabilité nationale (SCN). Cependant, il existe des différences clés entre ces deux programmes dans la manière qu'ils établissent leurs estimations pour le secteur public. Cette note met en lumière certaines des différences notables entre les méthodologies, les concepts et la couverture du SCN et des SFP.
Au sein du SCN, il existe deux principaux programmes qui publient des données sur les administrations publiques : les comptes des revenus et des dépenses (CRD) et les comptes financiers et du patrimoine (CFP). Les estimations des CRD comprennent les revenus et les dépenses au sein du PIB ainsi que des comptes courants et du capital. Les CFP partent du compte du capital et suivent les flux financiers des administrations publiques à travers le compte financiers ainsi que d'autres changements dans le compte des actifs, pour aboutir à des positions dans le bilan pour les actifs et les passifs.
La séquence des comptes dans le SCN est entièrement cohérente (au sein et entre les secteurs) et équilibrée, et comprend des opérations avec des résidents et des non-résidents (à l'extérieur du Canada). En tant que tel, certaines des différences notées ci-dessous visent à maintenir la cohérence au sein de la séquence. Les SFP sont également un ensemble de comptes cohérent, mais axé plus spécifiquement sur la cohérence comptable au sein des secteurs gouvernementaux.
Principales différences entre le SCN et les SFP
Exercice financier vs année civile
Généralement, les données des SFP sont fondées sur l'exercice financier (c.-à-d le 31 mars), alors que celles du SCN sont fondées sur l'année civile (c.-à-d le 31 décembre). Par conséquent, les données de l'exercice financier tirées des SFP doivent être « calendarisées » afin d'être intégrées au SCN. Pour le gouvernement fédéral, la réception de données trimestrielles facilite l'intégration, tandis que dans d'autres cas, seules des données fiscales annuelles sont disponibles.
Comptabilité d'exercice
Les SFP sont fondées sur la comptabilité d'exercice selon un exercice financier. Lorsque les données sont intégrées aux comptes trimestriels, les redressements comptables doivent être répartis afin de mieux rendre compte de l'activité économique trimestrielle sur la base d'une année civile. Cette question concerne principalement le sous-secteur des administrations provinciales et territoriales.
Ajustements de fin d'année
Dans le programme des SFP, les données déclarées par les entités gouvernementales peuvent comprendre des ajustements comptables de fin d'année. Ces ajustements de fin d'année peuvent perturber les estimations de croissance économique dans les comptes du SCN; ces ajustements doivent d'abord être répartis sur les quatre trimestres de l'exercice financier pour s'aligner sur le total annuel de l'exercice financier, puis le processus de calendarisation est appliqué de la manière mentionnée ci-dessus.
Transferts intergouvernementaux
Pour les opérations, le SCN utilise principalement les renseignements de contrepartie, c'est-à-dire qu'il comptabilise les montants payés par une entité gouvernementale parmi les recettes du secteur de contrepartie, qu'il s'agisse d'une administration publique ou non. Cela assure une cohérence bidirectionnelle interne des flux. Le programme des SFP énonce précisément ce qui est déclaré par l'administration publique effectuant le transfert et par l'administration publique le recevant. Dans le cas des SFP, lorsque les deux côtés d'un transfert ne correspondent pas entre le payeur et le bénéficiaire, un ajustement est effectué aux « autres revenus » et aux « autres dépenses » afin que les soldes totaux de la capacité et du besoin de financement soient cohérents, mais les transferts effectués et reçus ne correspondent pas nécessairement.
Estimation des dépenses en immobilisations, consommation de capital fixe, et stock de capital fixe
Les différences conceptuelles et les délais empêchent parfois l'utilisation des données sources des SFP pour estimer les dépenses en immobilisations dans le SCN. En général, en ce qui concerne les dépenses en immobilisations de l'administration publique fédérale, le SCN est aligné sur les données sources des SFP. Pour d'autres secteurs des administrations publiques, l'estimation des dépenses en immobilisations dans les CRD provient de l'Enquête annuelle sur les dépenses en immobilisations et réparations et peut être ajustée en fonction les données sources des SFP. Ces dépenses en immobilisations sont ensuite intégrées dans le programme du stock et de consommation de capital fixe (SCCF) et les CFP. Les estimations finales des SFP intègrent également ces données sur les dépenses en immobilisations.
De même, le SCCF fournit des estimations sur la consommation de capital fixe (CCF) et les stocks de capital fixe qui sont ensuite intégrées, le cas échéant, au CRD, au CFP et au SFP. L'ensemble de ces éléments assure ainsi une cohérence totale au sein de la séquence.
Le stock de capital et la CCF (également appelée dépréciation économique) dans le SCCF sont une mesure économique du capital disponible utilisés dans les processus de production ainsi que la dépréciation économique associée à ce capital. Cette mesure est élaborée à partir du flux de dépenses en immobilisations provenant des CRD et est estimée au coût de remplacement à l'aide d'une méthode d'amortissement géométrique et des durées de vie utile propres à chaque type d'actif. Par conséquent, elle diffère des valeurs des actifs et de la dépréciation économique qui seraient fournies conformément aux principes comptables du secteur public et des entreprises.
Rémunération des salariés du secteur des administrations publiques
Au sein du SCN, la rémunération des salariés des administrations publiques générales et des sous-secteurs composant le secteur de l'État est estimée selon une méthodologie semblable à celle du secteur marchand, c'est-à-dire à l'aide de données administratives, plus précisément l'information T4 de l'Agence du revenu du Canada. Ces données administratives sont complétées par des données supplémentaires provenant de l'Enquête sur l'emploi, la rémunération et les heures de travail, régimes de pension au Canada, et d'Emploi et Développement social Canada. Cela permet d'assurer une cohérence complète au sein du SCN. Les SFP utilisent les salaires tels que rapportés dans les données sources gouvernementales, qui peuvent différer du SCN qui utilise ces différentes sources.
Traitement de l'impôt sur le revenu des sociétés
Dans les CRD, le traitement des impôts sur les revenus des sociétés s'aligne sur la perspective de la comptabilité d'exercice des sociétés. Cela signifie que la déclaration des sociétés concernant les impôts sur le revenu payés sert à remplacer les rentrées d'impôt sur le revenu des sociétés basées sur les SFP des administrations publiques, ce qui pourrait refléter davantage une perspective de comptabilité de caisse. Cela assure la cohérence entre les payeurs et les bénéficiaires. Les SFP remplacent les rentrées d'impôt sur le revenu des sociétés par ces données des sociétés, mais pas celles des administrations provinciales et territoriales. Dans les deux programmes, les données des SFP sont utilisées pour le Québec et l'Alberta afin de faciliter la répartition du total des rentrées d'impôt sur le revenu des sociétés des administrations provinciales et territoriales.
Services financiers
Dans les CRD, certains services financiers doivent être mesurés implicitement afin d'estimer un extrant. Par exemple, la marge entre ce que les institutions de dépôts tirent de leurs actifs de prêt et ce qu'elles paient sur leur passif-dépôts est considérée comme un produit de ces entités. Pour veiller à ce que ce produit corresponde à tous les usages, comme la demande finale, des ajustements sont effectués pour imputer ces dépenses par secteur, y compris celui des administrations publiques. Les SFP n'intègrent pas explicitement ces dépenses.
Administrations publiques générales autochtones
Dans les CRD et les CFP, les administrations publiques générales autochtones constituent un sous-secteur distinct des administrations publiques générales. Ce secteur n'est actuellement pas présenté de façon distincte dans les SFP.
Emprunts obligataires
Dans les CFP, les données sur les obligations des administrations publiques sont puisées dans le programme des statistiques sur les titres financiers du Canada plutôt que dans les SFP, car les données sont plus à jour, et cette pratique permet de maintenir la cohérence dans la séquence des comptes, tant du point de vue de l'émetteur que du débiteur.
Consolidation
Les CFP présentent les secteurs des administrations publiques générales sur une base non consolidée; ce qui signifie que les titres de créance et les actifs de prêt d'un ordre de gouvernement correspondent à aux passifs d'un autre secteur des administrations publiques sont exprimés en chiffres bruts. Les SFP présentent des informations sur une base consolidée et non consolidée (c.-à-d un état des opération et un bilan). Pour donner un exemple précis de consolidation, citons les avoirs en dette publique du secteur des caisses de sécurité sociale. Les SFP peuvent consolider ces avoirs et les éliminera la fois des actifs et des passifs au niveau du secteur des administrations publiques générales, alors que ceux-ci seront exprimés en chiffres bruts dans les CFP. Cependant, les CFP publient des estimations sur une base de qui à qui qui permettent aux utilisateurs de produire, au besoin, des estimations consolidées.
Prêts bruts ou nets
Dans les CFP, les prêts sont présentés sur une base brute plutôt qu'après déduction des provisions (ou des pertes sur créance attendues) pendant que dans les SFP, les prêts sont présentés après déduction des provisions.
Estimations des droits à pension
Dans les CFP, les droits à pension sont mesurés à l'aide des renseignements sur les régimes de pension et les caisses de retraite pour mesurer les droits accumulés aux prestations. Ces estimations diffèrent de celles des SFP, qui utilisent les droits à pension tels qu'ils sont présentés selon les normes comptables du secteur des administrations publiques.
Désaisonnalisation
Ce traitement est propre aux CRD trimestriels, dans lesquels les estimations des administrations publiques sont désaisonnalisées, tandis que les CFP trimestriels sont présentés sur une base non désaisonnalisée.
Renseignements diffusés sur le secteur des administrations publiques
Comptes des revenus et dépenses (trimestriels)
Impôts moins subventions, dépenses finales de l'administration publique, dépenses en immobilisations de l'administration publique, comptes courants et du capital du secteur des administrations publiques générales et de leurs sous-secteurs
Comptes financiers et du patrimoine (trimestriels)
Actifs et passifs des administrations publiques, non financiers et financiers, valeur nette des administrations publiques générales et de leurs sous-secteurs
Aujourd'hui, la population, les gouvernements de partout au Canada, les entreprises, les chercheurs et les collectivités comptent sur Statistique Canada pour des renseignements objectifs et de grande qualité qui leur permettent de mieux comprendre le pays et de prendre des décisions.
Le monde évolue rapidement et le rôle des statistiques officielles aussi.
Raison d'être de la transformation de Statistique Canada
Le rythme des changements s'accélère et les attentes à l'égard de nos données évoluent. De plus en plus, la population canadienne a besoin de renseignements actuels, détaillés et accessibles afin de s'adapter à un environnement complexe. Pour répondre à ces attentes, nous devons transformer notre façon de créer et d'offrir une valeur grâce à nos données.
Nous devons composer avec la diminution des taux de réponse aux enquêtes, l'évolution rapide des technologies, l'influence grandissante de la mésinformation et de la désinformation et les contraintes financières persistantes, tout en continuant à fournir des statistiques de grande qualité sur lesquelles compte la population canadienne.
Notre mandat reste inchangé : fournir des statistiques officielles objectives, de grande qualité et dignes de confiance à la population canadienne. Toutefois, pour continuer de remplir ce mandat dans un monde en rapide évolution, nous devons continuellement moderniser nos méthodes de production et de diffusion de statistiques.
La transformation va au-delà de l'adoption de nouvelles technologies. Il s'agit de repenser fondamentalement la manière de travailler — de la production des statistiques à la diffusion des analyses —, afin que Statistique Canada demeure un organisme national de statistique digne de confiance et résilient pour les générations à venir.
Notre vision pour l'avenir : StatCan 2030
StatCan 2030 définit l'orientation à long terme de notre transformation, soit de: Fournir aux Canadiens et Canadiennes des renseignements plus intelligents, pertinents et fiables au moment où ils en ont le plus besoin.
Cette vision établit notre orientation à long terme et rend compte de notre engagement à veiller à ce que la population canadienne continue d'avoir accès à des renseignements fiables dans un monde de plus en plus complexe. Notre mandat demeure inchangé. Ce qui change, c'est notre manière de le mettre en œuvre.
Notre transformation est axée sur trois résultats à long terme qui définissent l'organisme que nous bâtissons.
Fournir des renseignements plus intelligents
Nous transformons la façon dont les statistiques officielles sont produites en modernisant nos méthodes, en utilisant davantage la technologie et l'automatisation et en simplifiant notre manière de travailler. Le paysage de l'information évolue et nous continuerons de renforcer nos approches statistiques tout en maintenant la rigueur et la qualité attendues d'un organisme national de statistique. Ces changements nous permettront de produire des analyses plus opportunes, pertinentes et adaptées, afin de mieux comprendre les enjeux émergents, et permettront à nos employés de se concentrer sur un travail offrant une forte valeur ajoutée à la population canadienne.
Fournir des renseignements plus pertinents
Les défis du Canada sont de plus en plus interreliés et ne peuvent pas être pleinement compris s'ils sont abordés séparément. Nous renforçons notre capacité à regrouper les données, l'expertise et les points de vue à l'échelle de l'organisme et du système statistique national pour mieux comprendre l'économie, la société et l'environnement du Canada. En améliorant la façon dont les renseignements sont intégrés et diffusés, nous rendrons nos données plus accessibles et plus faciles à utiliser, tout en offrant des perspectives plus riches pour orienter la prise de décisions.
Fournir des renseignements fiables
La confiance est à la base de tout ce que nous faisons. Tout au long de notre transformation, nous demeurons déterminés à protéger la confidentialité des renseignements qui nous sont confiés, à maintenir les normes les plus élevées de qualité et d'objectivité et à veiller à ce que les données soient utilisées de façon responsable. À mesure que de nouvelles technologies, notamment l'intelligence artificielle, seront intégrées à nos opérations, leur utilisation servira à renforcer l'intégrité, la transparence et la fiabilité des statistiques officielles du Canada, sans les compromettre.
De la vision à l'action
Le plan stratégique de 2026 à 2029 de Statistique Canada traduit la vision StatCan 2030 en trois mesures prioritaires concrètes pour les trois prochaines années. Ces priorités orienteront les décisions, les investissements et les efforts de transformation à l'échelle de l'organisme :
d'abord, nous allons créons une main-d'œuvre statistique prête pour l'avenir en investissant dans les compétences, le leadership et la culture nécessaires pour s'épanouir dans un environnement de données en évolution;
ensuite, nous préservons la qualité et transformons nos programmes statistiques afin de garantir que ceux-ci continuent de répondre aux besoins de la population canadienne et s'harmonisent aux normes internationales;
enfin, nous simplifions et transformons la production de statistiques en réduisant la complexité, en adoptant des approches et des technologies modernes et en bâtissant un système statistique plus intégré et évolutif.
Ensemble, ces priorités constituent le fondement d'un organisme plus agile, plus résilient et plus moderne, permettant à Statistique Canada de mieux répondre à l'évolution des besoins tout en préservant la confiance et la qualité qui caractérisent les statistiques officielles. Le succès de cette transformation sera évalué non seulement en fonction de l'évolution de nos méthodes de travail, mais aussi de la valeur des renseignements que nous offrons à la population et à nos partenaires.
Ce que cela signifie pour la population canadienne et nos partenaires
Pour la population canadienne et nos partenaires, cette transformation facilitera l'accès à nos données et à nos renseignements, ainsi que leur utilisation. Les utilisateurs peuvent s'attendre à des renseignements plus actuels, à des analyses plus pertinentes sur les différents enjeux, ainsi qu'à des produits statistiques plus faciles à repérer, à comprendre et à utiliser dans le cadre de leur travail. Les répondants aux enquêtes tireront profit des efforts continus visant à réduire le fardeau de réponse grâce à une plus grande utilisation des données existantes et à des méthodes de collecte plus efficaces.
Malgré l'évolution de notre façon de travailler, Statistique Canada continuera de fournir à la population canadienne des statistiques officielles objectives, indépendantes et de grande qualité, produites au moyen de méthodes rigoureuses et protégées par des mesures de protection de la vie privée et de la confidentialité qui sont parmi les plus rigoureuses au monde.
La transformation de Statistique Canada est un investissement dans l'avenir des statistiques officielles, qui permettra à la population canadienne de continuer à accéder à des renseignements fiables, pertinents et actuels dans un monde en constante évolution.
Compte rendu soulignant les résultats, les risques et les changements importants quant au fonctionnement, au personnel et aux programmes
A) Introduction
Mandat de Statistique Canada
Statistique Canada (l'organisme) fait partie du portefeuille de l'Innovation, des Sciences et du Développement économique.
Son rôle consiste à veiller à ce que les Canadiennes et Canadiens aient accès à une source fiable de statistiques sur le Canada qui répondent à leurs besoins d'information les plus prioritaires.
Le mandat de Statistique Canada découle principalement de la Loi sur la statistique. En vertu de cette loi, l'organisme est responsable de recueillir, de compiler, d'analyser et de publier des renseignements statistiques sur les conditions économiques, sociales et générales du pays et de sa population. L'organisme doit également mener, tous les cinq ans, le Recensement de la population et le Recensement de l'agriculture, tout en protégeant la confidentialité des renseignements qui lui sont confiés.
Statistique Canada a aussi pour mandat d'assurer la coordination et la direction du système statistique national. L'organisme s'est imposé comme chef de file parmi les organismes statistiques du monde entier en ce qui a trait à la coordination d'activités statistiques visant à réduire les chevauchements et le fardeau de réponse.
a été préparé par la direction, comme l'exige l'article 65.1 de la Loi sur la gestion des finances publiques, et selon les modalités prescrites par le Secrétariat du Conseil du Trésor du Canada;
n'a pas fait l'objet d'une vérification externe ou d'un examen.
Statistique Canada a l'autorité de recueillir des fonds auprès d'autres ministères et organismes du gouvernement fédéral de même qu'auprès de clients externes pour des services et des produits statistiques, ainsi que de dépenser ces fonds.
Méthode de présentation du rapport
Ce rapport trimestriel a été préparé par la direction selon une comptabilité axée sur les dépenses. L'état des autorisations qui l'accompagne inclut les autorisations de dépenser de l'organisme accordées par le Parlement, et celles utilisées par l'organisme conformément au Budget principal des dépenses de 2026-2027. Ce rapport trimestriel a été préparé en utilisant un référentiel comptable à usage particulier conçu pour répondre aux besoins d'information financière à l'égard de l'utilisation des autorisations de dépenser.
Le gouvernement ne peut effectuer de dépenses sans l'autorisation préalable du Parlement. Les autorisations sont accordées par l'entremise de lois de crédits, sous forme de limites approuvées annuellement, ou par l'entremise de lois sous forme de pouvoirs législatifs de dépenser à des fins déterminées.
Statistique Canada utilise la méthode de la comptabilité d'exercice intégrale pour la préparation et la présentation de ses états financiers annuels, qui font partie du processus de rapport sur les résultats ministériels. Toutefois, les pouvoirs de dépenser votés par le Parlement s'appuient toujours sur une comptabilité axée sur les dépenses.
B) Faits saillants des résultats financiers trimestriels et cumulatifs
Cette section présente les principaux éléments ayant contribué à l'augmentation nette des ressources disponibles pour l'exercice, ainsi que les dépenses réelles pour le trimestre ayant pris fin le 30 juin.
Le graphique 1 montre les autorisations budgétaires brutes, lesquelles représentent les ressources disponibles pour l'exercice en date du 30 juin.
Graphique 1 : Comparison des autorisations budgétaires brutes et des dépenses au 30 juin 2025 et au 30 juin 2026, en milliers de dollarsDescription texte de graphique 1
Ce graphique démontre les autorisations budgétaires et les dépenses de Statistique Canada au 30 juin 2025 et 2026 :
Au 30 juin 2025
Autorisations budgétaires nettes : 827 912 $
Autorisation de crédit net : 120 000 $
Total des autorisations : 947 912 $
Dépenses budgétaires nettes totales pour la période se terminant le 30 juin : 195 802 $
Total des revenus dépensés des autorisations de crédit net pour la période se terminant le 30 juin : 10 379 $
Total des dépenses : 206 181 $
Au 30 juin 2026
Autorisations budgétaires nettes : 1 056 033 $
Autorisation de crédit net : 120 000 $
Total des autorisations : 1 176 033 $
Dépenses budgétaires nettes totales pour la période se terminant le 30 juin : 385 261 $
Total des revenus dépensés des autorisations de crédit net pour la période se terminant le 30 juin : 13 997 $
Total des dépenses : 399 258 $
Changements importants quant aux autorisations
Les autorisations totales disponibles pour l'exercice 2026-2027 ont augmenté de 228,1 millions de dollars, soit de 24,1 %, par rapport à l'année précédente, passant de 947,9 millions de dollars à 1,176 milliard de dollars (graphique 1). Cette augmentation nette est principalement attribuable aux éléments suivants :
une augmentation de 300,7 millions de dollars liée au nouveau financement cyclique à l'appui des activités opérationnelles des programmes du Recensement de la population et du Recensement de l'agriculture de 2026 incluant les activités de collecte;
une augmentation de 14,9 millions de dollars liée aux ajustements du régime d'avantages sociaux des employés et le financement des augmentations salariales découlant des conventions collectives;
une diminution de 52,9 millions de dollars liée à l'examen exhaustif des dépenses annoncé dans le budget de 2025;
une diminution de 25,9 millions de dollars liée aux opérations infonuagiques — dans le cadre de la Mise à jour économique du printemps de 2026, le gouvernement a annoncé la prolongation de ce financement jusqu'en 2028-2029;
une diminution de 8 millions de dollars liée à diverses initiatives, dont le Plan d'action canadien de lutte contre la haine et le Portail de sensibilisation aux risques d'inondation.
En plus des crédits qui lui sont alloués dans le Budget principal des dépenses, Statistique Canada dispose d'une autorisation de crédit net dans le cadre du crédit 1, qui lui permet de dépenser des fonds recueillis auprès d'autres ministères et organismes fédéraux et auprès de clients externes pour des services statistiques. Si l'on compare les premiers trimestres des exercices 2025-2026 et 2026-2027, l'autorisation de crédit net est stable et se chiffre à 120 millions de dollars.
Changements importants quant aux dépenses
Les dépenses cumulatives enregistrées à la fin du premier trimestre ont augmenté de 189,5 millions de dollars, soit de 96,8 %, par rapport à l'année précédente, passant de 195,8 millions de dollars à 385,3 millions de dollars (voir le tableau A : Variation des dépenses ministérielles par article courant).
À la fin du premier trimestre, Statistique Canada avait dépensé environ 36,5 % de ses autorisations, comparativement à 23,7 % à la même période en 2025-2026.
Tableau A : Variation des dépenses ministérielles par article courant (non vérifié)
Variation des dépenses ministérielles par article courant :
Variation du cumul au premier trimestre entre les exercices 2025‑2026 et 2026‑2027
en milliers de $
variation en %
(01) Personnel
11 484
6,1
(02) Transports et communications
53 657
1 496,0
(03) Information
4 923
373,5
(04) Services professionnels et spéciaux
121 194
3 054,6
(05) Location
2 040
22,5
(06) Services de réparation et d'entretien
3
2,5
(07) Services publics, fournitures et approvisionnements
-7
-8,3
(08) Acquisition de terrains, de bâtiments et ouvrages
-
-
(09) Acquisition de matériel et d'outillage
-390
-87,1
(10) Paiements de transfert
-
-
(12) Autres subventions et paiements
174
118,5
Dépenses budgétaires brutes totales
193 078
96,1
Moins les revenus affectés aux dépenses :
Revenus
3 618
34,9
Dépenses budgétaires nettes totales
189 460
96,8
Note : Une explication est fournie dans le cas des variances de plus de 1 million de dollars.
Personnel : L'augmentation est principalement attribuable à l'accroissement général des activités de l'organisme, ce trimestre représentant la principale période de collecte pour les recensements de 2026. La hausse des dépenses est toutefois modérée par les objectifs d'économies prévus par l'examen exhaustif des dépenses et annoncés dans le budget de 2025.
Transports et communications : L'augmentation est principalement attribuable aux frais postaux liés à l'envoi du matériel des recensements de 2026, ainsi qu'aux dépenses de voyage engagées par les agents recenseurs pour les activités de collecte menées au cours de l'exercice.
Information : L'augmentation est principalement attribuable aux dépenses de publicité et d'impression liées aux recensements de 2026, notamment pour les questionnaires, les enveloppes et les lettres.
Services professionnels et spéciaux : L'augmentation est principalement attribuable aux coûts liés à l'embauche d'employés en vertu de la Loi sur la statistique pour mener les activités des recensements de 2026.
Location : L'augmentation est principalement attribuable aux coûts additionnels liés aux besoins logistiques des recensements de 2026, ainsi qu'à des différences dans les dates de facturation par rapport à l'exercice précédent.
Revenus : L'augmentation est principalement attribuable à des différences dans les dates de facturation par rapport à l'exercice précédent.
C) Changements importants quant au fonctionnement, au personnel et aux programmes
En 2026-2027, les changements suivants relatifs au fonctionnement, au personnel et aux programmes sont en cours :
Les programmes du Recensement de la population et du Recensement de l'agriculture de 2026 sont en cours. Par conséquent, les dépenses qui leur sont associées sont à leur niveau maximal.
Le financement de l'infrastructure infonuagique ne figure pas dans les autorisations budgétaires pour 2026-2027, puisque ce financement devait initialement prendre fin en 2025-2026. Toutefois, dans le cadre de la Mise à jour économique du printemps de 2026, le gouvernement a annoncé la prolongation du financement jusqu'en 2028-2029. Statistique Canada devrait recevoir les fonds en question au cours de l'exercice 2026-2027. Par conséquent, les chiffres présentés ne rendent pas encore compte de l'incidence du financement qui a été annoncé.
Pour atteindre les objectifs d'économies prévus par l'examen exhaustif des dépenses et annoncés dans le budget de 2025, Statistique Canada procédera à un réalignement de ses programmes, effectuera des réductions et redéfinitions ciblées, et mettra des mesures en place pour réduire les coûts.
D) Risques et incertitudes
Statistique Canada continue de faire face aux incertitudes financières et opérationnelles au moyen de son cadre de gestion intégrée du risque. Les fluctuations budgétaires associées aux programmes cycliques, comme le Recensement de la population et le Recensement de l'agriculture, ainsi que les répercussions prévues de l'examen exhaustif des dépenses, sont gérées grâce à une gouvernance rigoureuse, une gérance financière disciplinée et une affectation stratégique des ressources. L'organisme continue d'améliorer son efficacité grâce à l'automatisation, à une plus grande utilisation des sources de données existantes et à l'amélioration des service numériques. Des partenariats solides à l'échelle du gouvernement et l'amélioration continue des approches collaboratives renforcent la résilience organisationnelle et soutiennent la production efficace de renseignements statistiques de grande qualité aux Canadiens.
Approbation des cadres supérieurs
Approuvé par :
André Loranger Statisticien en chef Ottawa, Ontario Date de la signature : le 11 août 2026
Martin Chapman Dirigeant principal des finances par intérim Ottawa, Ontario Date de la signature : le 30 juillet 2026
Occasion informelle pour les membres du Conseil et les représentants de Statistique Canada d'échanger et de prendre des rafraîchissements.
8 h 50 – 9 h 00
Mot d'ouverture
Benoit Dostie
Salutation des participants, suivi d'un aperçu de l'ordre du jour de la première journée, en soulignant l'importance de respecter l'horaire, y compris les pauses et les périodes de discussions établies.
9 h 00 – 9 h 55
Mises à jour du Statisticien en chef et dossiers prioritaires de Statistique Canada
André Loranger
Mises à jour par le statisticien en chef sur des sujets clés relatifs à Statistique Canada qui sont d'intérêt pour le Conseil.
9 h 55 -10 h 15
Pause
10 h 15 – 11 h 15
Définir les statistiques officielles à Statistique Canada : réponse au Rapport annuel de 2025 du CCCS
Christiane Laperrière, Kenza Sallier et Eric Rancourt
Présentation de la réponse de Statistique Canada à la recommandation du CCCS sur les « statistiques officielles ».
11 h 15 – 12 h 00
Statistique Canada – Cadre de hiérarchisation
Lucy Chung
Présentation du Cadre de hiérarchisation de Statistique Canada et de l'exercice d'établissement des priorités des programmes et services
12 h 00 – 13 h 00
Repas
13 h 00 – 14 h 10
Plan stratégique 2026-2029 de Statistique Canada
Sarah Crowell
Présentation des priorités stratégiques de l'organisme pour les trois prochaines années, y compris les principaux éléments à prendre en considération qui ont éclairé cette orientation stratégique.
14 h 10 – 14 h 40
Visite de la salle d'information à huis clos
Carter Mann
Visite guidée de la salle d'information à huis clos.
14 h 40 – 14 h 55
Pause
14 h 55 - 15 h 55
Discussion du Conseil (à huis clos)
Tous les membres du Conseil
Séance à huis clos où les membres du Conseil discuteront de questions relatives aux perspectives et aux sujets présentés pendant la réunion.
15 h 55 – 16 h 00
Mot de la fin
Benoit Dostie
Mot de la fin et remerciement des participants pour leur contribution et pour avoir respecté l'ordre du jour, suivis d'un bref résumé des principaux sujets du jour et des prochaines étapes.
18 h 30
Souper du CCCS SOCIAL 537 Promenade Sussex Ottawa (Ontario) K1N 6Z6
Résumé du jour 1
1. Mot d'ouverture du président - Benoit Dostie
M. Dostie entame la réunion en souhaitant la bienvenue aux membres et aux statisticiens en chef adjoints (SCA), et fait un survol de l'ordre du jour de la réunion.
2. Compte rendu et dossiers prioritaires du statisticien en chef - André Loranger
M. Loranger présente aux membres du CCCS les priorités et défis principaux de Statistique Canada, y compris la situation de l'organisme quant aux finances et aux ressources humaines. Il fait entre autres le point sur les répercussions du programme d'incitation à la retraite anticipée, sur les exigences relatives à la présence accrue au bureau en date de juillet 2026 ainsi que sur le remaniement structurel à l'échelle de l'organisme à la suite du départ d'employés afin de soutenir les objectifs en matière d'efficacité. Il fait aussi le point sur les domaines d'intervention stratégiques actuels à Statistique Canada, y compris le Recensement de la population et le Recensement de l'agriculture, le programme TechStat, le travail de l'organisme sur les statistiques officielles et l'intelligence artificielle.
3. Définir les statistiques officielles à Statistique Canada : réponse au Rapport annuel de 2025 du CCCS - Christiane Laperrière, Kenza Sallier et Eric Rancourt
Kenza Sallier et Christiane Laperrière présentent un aperçu général de la réponse de l'organisme à la recommandation du Rapport annuel de 2025 du CCCS selon laquelle « le Canada doit élaborer un cadre pour définir les statistiques officielles et les accréditer ».
Elles font remarquer que des consultations ont été amorcées par rapport au document de discussion sur la définition des statistiques officielles auprès d'intervenants internes, d'autres ministères fédéraux, de partenaires provinciaux et territoriaux, ainsi que d'universitaires et de partenaires internationaux.
Mme Sallier présente les constatations préliminaires à l'échelle internationale et nationale, qui cernent des piliers émergents de statistiques officielles et exposent des échéanciers préliminaires pour les prochaines étapes.
Les membres du Conseil discutent de la façon dont le travail actuel s'harmonise aux recommandations du Rapport annuel de 2025 du CCCS. Les membres discutent des possibilités et des éléments à prendre en considération en ce qui concerne l'harmonisation de la définition parmi les partenaires fédéraux, provinciaux et territoriaux, ainsi que de la façon dont l'accréditation serait mise en œuvre en pratique.
4. Statistique Canada - Cadre de hiérarchisation - Lucy Chung
À mesure que la demande de renseignements statistiques augmente, Statistique Canada est confronté au défi de répondre aux besoins de la population canadienne et des décideurs dans un contexte de budgets limités. Lucy Chung présente le Cadre de hiérarchisation de Statistique Canada, qui expose l'approche suivie afin de hiérarchiser les programmes et services de l'organisme et de veiller à l'affectation adéquate des ressources.
Le cadre vise à soutenir une meilleure prise de décisions par la haute direction, à renforcer les assises pour les exercices futurs et à encourager une approche équilibrée à l'égard des réductions et de la réaffectation.
5. Statistique Canada - Plan stratégique - Sarah Crowell
Sarah Crowell présente le Plan stratégique 2026-2029 de Statistique Canada.
Mme Crowell explique le plan et son harmonisation à StatCan 2030, la vision à long terme de Statistique Canada, en parlant davantage de ses trois principales priorités :
Créer une main-d'œuvre statistique prête pour l'avenir et capable de mener une transformation durable;
Préserver la qualité et moderniser les programmes statistiques;
Simplifier et transformer la production de statistiques.
Les membres du Conseil discutent des rôles complémentaires du Plan stratégique et du Plan d'exécution. Ils insistent sur la nécessité d'harmoniser le personnel avec les priorités stratégiques afin de soutenir une exécution efficace et le rendement organisationnel.
6. Discussion du Conseil (à huis clos) - Tous les membres du Conseil
Les membres du Conseil tiennent une séance de discussion à huis clos.
7. Mot de la fin du président - Benoit Dostie
M. Dostie prononce un mot de la fin pour conclure la journée.
Jour 2 : le 16 juin 2026, de 8 h 55 à 13 h 00
Présences
Membres du CCCS
Benoit Dostie (président)
Catherine Beaudry
Anke Kessler
Vinamra Mathur
Stephen Tapp
André Loranger (membre d'office du Conseil)
Statistique Canada
Beatrice Baribeau
Josée Bégin
Rosemary Bender
Geoff Bowlby
Katy Champagne
Kathleen Mitchell
Holly Mullin
Eric Rancourt
Étienne Saint-Pierre
Ordre du jour
Ordre du jour du jour 2
Heure
Sujet
Présentateur(rice)(s)
Aperçu
8 h 55 – 9 h 00
Mot d'ouverture
Benoit Dostie
Salutation des participants, suivie d'un aperçu de l'ordre du jour de la deuxième journée, en soulignant l'importance de respecter l'horaire, y compris les pauses et les périodes de discussions établies.
9 h 00 – 9 h 45
Recensement de la population de 2026
Patrice Mathieu
Présentation du Recensement de la population de 2026, de la phase actuelle des opérations, de l'utilisation de nouvelles technologies et des éléments stratégiques à prendre en considération en ce qui concerne le budget du recensement.
9 h 45 – 10 h 30
Vers un registre statistique de la population pour le Canada
Kari Wolanski et Christiane Laperrière
Présentation de registres de la population statistiques et de systèmes combinés.
10 h 30 – 10 h 50
Pause
10 h 50 – 12 h 00
Discussion du Conseil (à huis clos)
Tous les membres du Conseil
Séance à huis clos où les membres du Conseil discuteront de questions relatives aux perspectives et aux sujets présentés pendant la réunion.
12 h 00 – 12 h 55
Dîner
12 h 55 – 13 h 00
Mot de la fin
Benoit Dostie
Mot de la fin et remerciement des participants pour leur contribution et leur respect de l'ordre du jour, suivis d'un résumé des principaux sujets du jour et d'un aperçu des prochaines étapes.
Résumé du jour 2
1. Mot d'ouverture du président - Benoit Dostie
M. Dostie ouvre la réunion en souhaitant la bienvenue aux membres et aux statisticiens en chef adjoints (SCA), et fait un survol de l'ordre du jour de la réunion de la deuxième journée.
2. Recensement de la population de 2026 - Patrice Mathieu
M. Mathieu fait le point sur le Recensement de la population et présente le plan et le calendrier de collecte du Recensement de 2026, les principaux faits saillants et mises à jour, ainsi que les prochaines étapes. Il présente également un aperçu de la méthodologie de collecte pour le Recensement de 2026 et des hypothèses relatives aux taux de réponse. Il fait aussi le point sur les trois premières semaines de collecte du recensement et mentionne que les taux de réponse sont élevés et pointent dans la bonne direction.
La discussion porte sur l'efficacité des activités de mobilisation et de suivi pour promouvoir la participation et améliorer les taux de réponse.
3. Vers un registre statistique de la population pour le Canada -Christiane Laperrière et Kari Wolanski
Kari Wolanski présente les éléments à prendre en considération dans la création d'un registre statistique de la population pour le Canada. La présentation expose les multiples facteurs de l'examen de l'approche du Canada relative au recensement, l'acceptabilité sociale d'une approche fondée sur un registre statistique et une première voie proposée vers un registre, y compris les principaux éléments à prendre en considération.
Pendant la discussion qui suit, les présentatrices et les membres du Conseil explorent plusieurs risques et conséquences possibles, ainsi que des résultats positifs comme un fardeau de réponse allégé et des coûts moins élevés en raison de l'infrastructure de données administratives existante. On fait remarquer que la transition vers un recensement fondé sur un registre représenterait un changement fondamental à l'écosystème de Statistique Canada.
4. Discussion du Conseil (à huis clos) - Tous les membres du Conseil
Les membres du Conseil tiennent une discussion à huis clos.
5. Mot de la fin du président - Benoit Dostie
M. Dostie remercie les membres du CCCS, le statisticien en chef, les statisticiens en chef adjoints et leurs équipes respectives, ainsi que le secrétariat du CCCS de leur soutien.
Une nouvelle enquête nationale portant sur l'incidence des symptômes gynécologiques sur la vie quotidienne des femmes au Canada
L'Enquête canadienne sur la santé gynécologique recueille des renseignements auprès des femmes canadiennes âgées de 18 à 64 ans afin de nous aider à mieux comprendre l'incidence des symptômes gynécologiques sur leur vie quotidienne.
Pourquoi mener une enquête sur la santé gynécologique?
Il existe actuellement peu de données à l'échelle nationale sur la santé gynécologique au Canada.
L'accès à de meilleurs renseignements aidera les administrations publiques à comprendre les difficultés rencontrées et à améliorer le soutien fourni.
Statistique Canada a élaboré cette enquête avec l'apport de Canadiennes et Canadiens, y compris des cliniciennes et cliniciens, des chercheuses et chercheurs, et des responsables de l'élaboration de politiques, pour soutenir les politiques et les programmes.
Vous pouvez vous attendre à des questions sur :
Les menstruations et l'accès aux produits menstruels;
Les symptômes liés aux menstruations, à la périménopause et à la ménopause;
L'accès aux services de soins de santé pour ces symptômes, et les obstacles à leur accès;
D'autres sujets connexes, y compris la prise de médicaments, les problèmes de santé chroniques, les chirurgies et interventions gynécologiques, et la grossesse.
Vous pouvez contribuer à changer les choses
La participation à l'enquête est volontaire. Cependant, si vous y participez, vous et d'autres personnes fournirez des renseignements importants qui nous permettront de mieux comprendre la santé gynécologique et d'orienter les travaux de recherche et les programmes à venir.
La protection de vos renseignements personnels est importante pour nous
Tous les renseignements recueillis dans le cadre de cette enquête sont strictement confidentiels et sont protégés par la Loi sur la statistique. Nous ne diffuserons aucun renseignement qui permettrait de vous identifier, vous ou un membre de votre ménage, sans votre consentement. De plus, ces renseignements ne peuvent être divulgués en vertu d'aucune loi, y compris la Loi sur l'accès à l'information.
Pour en savoir plus sur la façon dont vos renseignements sont protégés, veuillez consulter le www.statcan.gc.ca/fr/confiance.
Comment répondre à l'enquête
Rendez-vous au www.statcan.gc.ca/ECSG et suivez les instructions sous « Commencez votre enquête ». Pour accéder au questionnaire, vous aurez besoin du code d'accès sécurisé fourni dans la lettre que vous avez reçue.
La Classification canadienne de la recherche et développement (CCRD) est le cadre commun utilisé pour mesurer les activités de recherche et de développement (R-D) expérimental menées au Canada et en faire rapport. Son objectif est de garantir une classification uniforme de la recherche entre les établissements institutionnels, les disciplines et les programmes de financement en vue de comparer les résultats, de suivre les investissements et de comprendre le paysage de la recherche au Canada au fil du temps.
La CCRD est tenue à jour grâce à un partenariat entre Statistique Canada et les organismes fédéraux de financement de la recherche suivants : la Fondation canadienne pour l'innovation (FCI), les Instituts de recherche en santé du Canada (IRSC), le Conseil de recherches en sciences naturelles et en génie du Canada (CRSNG) et le Conseil de recherches en sciences humaines du Canada (CRSHC). Ensemble, ces partenaires s'assurent que la classification reflète la façon dont la recherche est catégorisée et déclarée dans l'ensemble du pays.
La recherche n'est pas statique. De nouveaux domaines apparaissent, des disciplines établies évoluent et les limites entre les domaines changent continuellement. Afin de suivre le rythme de ces changements, la CCRD fait l'objet d'une révision tous les deux et cinq ans. La prochaine version, la CCRD 2026 version 1.0, devrait être diffusée en décembre 2026.
En préparation de la diffusion de ce rapport, les organismes partenaires ont terminé un cycle de révision qui s'est appuyé sur de vastes consultations auprès d'intervenants du gouvernement, du milieu universitaire et de la communauté de la recherche en général. Les thèmes et les commentaires recueillis sont résumés dans le rapport intitulé Ce que nous avons demandé et ce que nous avons entendu, publié en décembre 2025.
Le présent rapport, qui fait suite au rapport de décembre 2025, décrit les révisions à venir de la CCRD. Il explique de quelle façon les commentaires des intervenants ont été pris en compte, quelles propositions seront intégrées à la prochaine version et lesquelles n'ont pu l'être, ainsi que les raisons de ces choix.
Le rapport poursuit un triple objectif : assurer la transparence du processus de révision; démontrer comment l'apport des intervenants et de la communauté a façonné le résultat; permettre aux utilisateurs de s'organiser en vue de la diffusion de décembre 2026.
Ce que nous avons fait
Chaque révision de la CCRD repose sur des principes et concepts de classification statistique reconnus. Ces principes, communs aux organismes nationaux de statistique du monde entier, garantissent que la classification demeure cohérente, comparable dans le temps et utile sur le plan analytique. Le processus de révision suit également les pratiques de documentation systématiques énoncées dans le Modèle générique d'informations statistiques (GSIM), qui établit la façon dont les changements sont catégorisés, suivis et décrits.
Chaque proposition reçue au cours de la consultation a été évaluée selon ces principes par le groupe de travail de la CCRD. Le groupe de travail comprend des représentants des organismes fédéraux de financement de la recherche et du Centre des normes statistiques et de la géomatique (CNSG)Note de bas de page 1 de Statistique Canada. Les représentants des organismes fédéraux de financement de la recherche mettent à contribution leur connaissance approfondie des communautés de recherche qui utilisent la classification, tandis que les représentants du CNSG mènent les travaux de recherche qui appuie la prise de décisions tout au long du cycle de révision et veillent à ce que les changements proposés soient conformes aux principes et aux lignes directrices établis en matière de classification statistique. Cette combinaison de perspicacité disciplinaire et de rigueur méthodologique est essentielle au maintien de la qualité de la CCRD.
En s'appuyant sur ce fondement, le groupe de travail a cherché à déterminer si chaque modification proposée comblait une véritable lacune, si le domaine de recherche qu'elle décrivait était suffisamment distinct pour justifier sa propre classe, et si la modification pouvait être intégrée sans compromettre la structure globale de la classification. Lorsque les propositions nécessitaient des précisions ou des éléments justificatifs supplémentaires, le groupe de travail a assuré un suivi auprès des demandeurs initiaux. Pour les domaines complexes ou émergents, des spécialistes du domaine ont été consultés pour s'assurer que les décisions reposaient sur une compréhension solide du domaine de recherche.
Notre objectif était d'apporter le moins de changements possible à la classification, étant donné que les utilisateurs comptent sur la cohérence pour suivre les tendances au fil du temps et comparer les résultats d'une étude à l'autre. Parallèlement, le groupe de travail a reconnu que des modifications plus substantielles sont parfois nécessaires, soit pour rendre compte de domaines de recherche nouveaux, soit pour corriger des faiblesses structurelles nuisant à l'intégrité des données. La révision de 2026 témoigne d'un équilibre prudent entre ces deux considérations.
En pratique, cette approche a pris plusieurs formes : améliorer les domaines de recherche existants, créer de nouvelles sous-classes et divisions, réorganiser les catégories au sein de la structure de classification et mettre à jour le contenu et la terminologie. Les changements résumés à la section suivante sont le résultat de ce travail de collaboration, qui combine les commentaires des intervenants et l'expertise du groupe de travail, afin de produire une classification qui reflétera mieux l'évolution du paysage de la recherche et du développement au Canada.
Ce qui changera
La CCRD regroupe trois classifications interreliées :
le type d'activité (TDA), c'est-à-dire la nature de la recherche menée;
le domaine de recherche (DDR), c'est-à-dire l'objet de l'étude;
l'objectif socioéconomique (OSE), c'est-à-dire la finalité sociétale plus large vers laquelle la recherche est orientée.
Ensemble, ces trois classifications brossent un tableau complet de l'activité de R-D au Canada.
Dans la révision de 2026, la plupart des modifications seront apportées aux domaines de recherche, tandis que les objectifs socioéconomiques ne feront l'objet que de quelques-unes. La classification du type d'activité demeurera inchangée.
Les six divisions qui composent les domaines de recherche (Sciences sociales; Sciences humaines et arts; Sciences naturelles; Sciences agricoles et vétérinaires; Génie et technologies; Sciences médicales, de la santé et de la vie) feront l'objet de modifications d'ampleur variable, comme l'ajout de nouvelles sous-classes pour rendre compte des domaines émergents, la réorganisation des catégories existantes pour en améliorer la cohérence, ainsi que des mises à jour terminologiques visant à refléter l'usage universitaire actuel et à en améliorer la clarté.
La modification la plus notable au niveau général de la classification sera l'ajout d'une nouvelle division : Systèmes de connaissances autochtones. Il s'agit du seul changement structurel au niveau de la division, et il mérite une attention particulière.
Nouvelle division : Systèmes de connaissances autochtones
L'ajout des systèmes de connaissances autochtones comme nouvelle division au sein de la CCRD a d'abord été proposé par le Cercle consultatif sur la recherche autochtone du Conseil de recherches en sciences humaines (CRSH) au cours du cycle de révision de 2023. À ce moment-là, la proposition avait été reportée au cycle de révision majeure, puisqu'elle touchait le niveau le plus élevé de la structure de classification. Elle a été proposée de nouveau dans le présent cycle et a fait l'objet d'un examen approfondi, compte tenu de l'importance d'un tel changement.
Cet examen a été dirigé par la direction du CRSH et appuyé par la direction des autres organismes fédéraux de financement de la recherche, par l'équipe de travail de la CCRD ainsi que par Statistique Canada. Des consultations ont également été menées auprès du Bureau de la statistique de l'Australie et de celui de la Nouvelle-Zélande (StatsNZ) concernant la manière dont la recherche liée aux Autochtones a été prise en compte dans l'Australian and New Zealand Standard Research Classification (ANZSRC). Statistique Canada a également examiné si la recherche liée aux systèmes de connaissances autochtones correspondait aux définitions de la recherche et du développement énoncées dans le Manuel de Frascati de l'Organisation de coopération et de développement économiques (OCDE), la norme internationale qui sous-tend la production de rapports sur la R-D, en s'appuyant sur les conseils du Cercle consultatif sur la recherche autochtone du CRSH et du Centre de la statistique et des partenariats autochtones de Statistique Canada.
La conclusion était claire : la recherche sur les systèmes de connaissances autochtones est compatible avec le cadre de la CCRD et mérite d'y être formellement représentée. Par conséquent, les systèmes de connaissances autochtones constitueront une nouvelle division (RDF70) dans la CCRD 2026 version 1.0.
Dans cette version, la division ne comportera aucune sous-classe; la détermination des sous-classes appropriées nécessite des consultations et des analyses plus poussées. Entre-temps, pour aider les utilisateurs, l'introduction de la CCRD 2026 version 1.0 comprendra une définition fonctionnelle des systèmes de connaissances autochtones ainsi que des lignes directrices en matière de codage.
Il importe de souligner que la nouvelle division ne remplace pas les domaines axés sur les peuples autochtones qui figurent déjà dans d'autres divisions de la CCRD et qui font principalement appel à des méthodes de recherche occidentales. Les chercheurs continueront donc d'avoir accès à l'ensemble de ces domaines.
Recherche interdisciplinaire et multidisciplinaire
La recherche interdisciplinaire constitue une caractéristique déterminante du contexte de recherche contemporain, et la CCRD est conçue pour permettre d'attribuer plusieurs codes à un même projet. De même, les organismes fédéraux de financement de la recherche demandent habituellement aux demandeurs de désigner plusieurs domaines de recherche dans leurs propositions, afin de mieux rendre compte des approches interdisciplinaires et multidisciplinaires. La révision de 2026 ne créera pas de division distincte consacrée à la recherche interdisciplinaire. Une telle mesure exigerait de restructurer l'ensemble de la classification; or, en raison de la nature intrinsèquement propre à chaque projet et souvent temporaire des travaux interdisciplinaires, ceux-ci ne justifient pas la création d'une division permanente. La nouvelle version fournira des indications plus claires sur la façon de reconnaître et de coder ce type de recherche.
En particulier, la nouvelle version clarifiera deux domaines de recherche qui sont souvent confondus :
La recherche interdisciplinaire intègre des cadres théoriques, des méthodologies et des perspectives issus de deux disciplines ou systèmes de connaissances ou plus tout au long du processus de recherche, produisant ainsi des constats ou des solutions qui ne pourraient émerger d'une seule discipline.
La recherche multidisciplinaire réunit de multiples disciplines autour d'un problème commun; chaque discipline apportant son expertise distincte. Les contributions demeurent parallèles plutôt que pleinement intégrées.
Cette distinction a des conséquences pratiques pour le codage. Les projets multidisciplinaires font naturellement intervenir de multiples domaines de recherche, chacun contribuant séparément, et les codes attribués devraient en tenir compte. En revanche, les projets interdisciplinaires nécessitent une pondération hiérarchique reflétant la profondeur de l'intégration des domaines de recherche et indiquant le cadre méthodologique principal. L'introduction de la CCRD 2026 version 1.0 sera mise à jour pour fournir des conseils sur ces distinctions ainsi que des exemples de codage pour aider les utilisateurs à les appliquer de façon uniforme.
Étant donné que la recherche interdisciplinaire et multidisciplinaire occupe une place de plus en plus importante dans le milieu de la recherche au Canada, Statistique Canada envisage de publier un document technique sur ce sujet afin de fournir aux utilisateurs des renseignements plus détaillés sur ces deux domaines de recherche et plus particulièrement sur la façon dont ils devraient être interprétés lors du codage de la R-D à l'aide de la CCRD.
Études noires
Les « Études noires » sont un domaine de recherche bien établi dans le paysage actuel de la recherche et du développement au Canada. Dans la révision de 2023 de la CCRD, il a été déterminé qu'en raison de son caractère interdisciplinaire, le domaine des études noires ne s'inscrivait pas aisément au sein d'une seule division de la CCRD. À titre de mesure temporaire, la sous-classe « Études noires » a été placée sous « Autres sciences sociales, n.c.a. » Cette question sera réexaminée lors d'une révision ultérieure.
Au cours du présent cycle de révision, les commentaires reçus ont mis en évidence la nécessité de repenser la place de ce domaine de recherche dans la classification. Pour remédier à cette situation, deux propositions ont été mises de l'avant. La première consiste à faire passer les études noires du niveau de sous-classe à celui de classe au sein de la division des sciences sociales, tandis que la seconde propose de renommer la classe mère (actuellement intitulée « Autres sciences sociales, n.c.a. ») afin d'en éliminer le caractère résiduel. Aucune des deux propositions n'a été adoptée. Il n'a pas été possible de parvenir à un consensus sur un autre titre de classe qui refléterait adéquatement la diversité des domaines à inclure dans cette catégorie, et supprimer le terme « Autre » dans le titre entraînerait des incohérences dans la structure hiérarchique plus large de la CCRD. Par conséquent, « Études noires » conserve son code de classification actuel.
Des travaux supplémentaires ont été réalisés afin d'évaluer la possibilité d'intégrer des domaines de recherche plus précis portant sur les populations noires aux domaines de recherche existants dans les divisions pertinentes, comme « Sciences humaines et arts », ainsi que « Sciences agricoles et vétérinaires ». Toutefois, cela nécessiterait d'autres consultations avec la communauté de la recherche et d'autres intervenants pour assurer la clarté conceptuelle et l'uniformité dans la classification. Par conséquent, les discussions sur les changements éventuels se poursuivent.
Modifications des divisions des domaines de recherche
Les modifications les plus importantes dans le cadre de la nouvelle version porteront sur les différentes divisions, où les catégories existantes seront affinées et de nouvelles sous-classes seront mises en place.
Au cours de ce cycle, les divisions « Sciences sociales » et « Sciences humaines et arts » ont fait l'objet du plus grand nombre de propositions de révision. Le tableau ci-dessous met en évidence les principaux ajustements ainsi qu'un aperçu du nombre de changements virtuels et réels. Tous les autres changements seront décrits dans la classification définitive et le tableau de correspondance.
Tableau 1 Résumé des changements virtuels et réels, par division
RDF30 – Sciences médicales, de la santé et de la vie
5
0
RDF40 – Sciences agricoles et vétérinaires
1
0
RDF50 – Sciences sociales
12
12
RDF60 – Sciences humaines et arts
77
20
RDF70 – Systèmes de connaissances autochtones (nouvelle division)
0
1
Sciences naturelles (RDF10)
La sous-classe « Biologie des insectes » sera renommée « Entomologie », un terme plus précis et plus couramment utilisé. Ce changement se reflétera à la fois dans le titre du domaine et dans la clause d'exclusion correspondante.
Génie et technologies (RDF20-21)
Le génie nucléaire, qui est actuellement une sous-classe de la classe « Conception technique », deviendra une classe. Cette modification tient compte des fondements techniques distincts et de l'importance croissante du domaine. Plusieurs nouvelles sous-classes seront également ajoutées, notamment « Conception, systèmes et exploitation de centrales nucléaires », « Transport de chaleur par réacteur nucléaire » et « Réacteurs à fusion ».
Sciences médicales, de la santé et de la vie (RDF30)
La sous-classe actuelle « Immunologie appliquée (y compris le génie des anticorps, la xénotransplantation et les thérapies cellulaires par lymphocytes T) » sera renommée « Immunologie appliquée (y compris les thérapies immunitaires) ». Ce nouveau libellé englobe une portée conceptuelle plus large et reflète mieux l'éventail de plus en plus large de traitements émergents dans ce domaine.
Sciences sociales (RDF50)
La division « Sciences sociales » fera l'objet de changements modestes. Plusieurs nouvelles sous-classes seront ajoutées, et les titres ou définitions de nombreuses sous-classes existantes seront mis à jour. Le tableau 2 ci-dessous résume les nouvelles sous-classes de cette division.
Tableau 2 Nouveautés dans la division des sciences sociales (RDF50)
Nouvelle sous-classe
Classe mère
Économie politique
Sciences politiques
Relation avec la clientèle
Marketing
Comportement des consommateurs
Marketing
Économie comportementale
Sciences économiques
Études critiques de l'incapacité
Autres sciences sociales, n.c.a.
Études critiques de l'origine ethnique
Sociologie
Curriculum, pédagogie et didactique autochtones
Curriculum, pédagogie et didactique
Théorie et élaboration du curriculum et de la pédagogie autochtones
Curriculum, pédagogie et didactique
Curriculum, pédagogie et didactique en langues et littératie autochtones
Curriculum, pédagogie et didactique
De plus, certains domaines combinés dont le code conjoint prêtait à confusion seront scindés. Par exemple, la sous-classe « Histoire de l'économie et économie hétérodoxe » sera séparée : l'histoire de l'économie conservera le code actuel tandis qu'un nouveau code sera attribué à l'économie hétérodoxe.
Dans plusieurs cas, les domaines proposés seront ajoutés aux sous-classes existantes au moyen de définitions mises à jour plutôt qu'en créant de nouvelles classes. Cette approche a été adoptée lorsque le domaine proposé était déjà implicitement couvert et lorsqu'une nouvelle sous-classe distincte aurait ajouté de la complexité sans valeur analytique. Par exemple, les domaines suivants seront ajoutés à des sous-classes existantes :
La pénologie sera ajoutée à « Théorie des services correctionnels, traitement et réhabilitation des contrevenants ».
L'anthropologie historique, l'anthropologie des médias et l'anthropologie des arts seront intégrées à « Anthropologie sociale et culturelle ».
Les arts du cirque seront ajoutés à « Arts d'interprétation, du spectacle ou de la scène, n.c.a. »
De plus, certains titres seront modifiés. Par exemple, la sous-classe « Théories en criminologie » sera renommée « Théories en criminologie et criminologie comparée » pour refléter l'inclusion explicite de travaux comparatifs, qui ont fait l'objet de demandes par les intervenants.
Sciences humaines et arts (RDF60)
Cette division connaîtra le plus grand nombre de modifications, notamment de nouvelles sous-classes, le recodage de certaines catégories existantes, des corrections d'erreurs typographiques et des mises à jour des titres pour refléter l'usage actuel dans les milieux universitaire et professionnel. Le tableau 3 résume les nouvelles sous-classes ajoutées dans cette division.
Tableau 3. Nouvelles sous-classes de la division Sciences humaines et arts (RDF60)
Nouvelle sous-classe
Classe mère
Histoire des femmes et du genre
Études de l'histoire (désormais Histoire)
Histoire sociale et culturelle
Études de l'histoire (désormais Histoire)
Histoire des religions
Études de l'histoire (désormais Histoire)
Sémiotique / sémiologie
Linguistique
Terminologie
Linguistique
Études de la spiritualité
Religion et études religieuses (désormais Études religieuses)
Théologie
Religion et études religieuses (désormais Études religieuses)
Ces nouvelles sous-classes comprendront une définition. Par exemple, les textes sacrés seront ajoutés aux définitions des catégories d'études religieuses, plutôt que de créer une sous-classe distincte pour eux. Selon cette approche, la sous-classe des études du judaïsme fera référence aux textes sacrés juifs, tandis que celle des études du christianisme fera référence aux textes sacrés chrétiens. Grâce à ce changement, la mention « études bibliques » peut être retirée du titre sans incidence sur le contenu sous-jacent.
De plus, plusieurs domaines seront divisés ou déplacés pour améliorer la clarté. La catégorie combinée « Histoire et philosophie de champs d'étude précis » sera divisée; les sous-classes qui reposent sur l'histoire seront déplacées vers la catégorie « Histoire », tandis que les sous-classes qui reposent sur la philosophie demeureront sous le code actuel. Par exemple, l'histoire de l'éducation sera transférée aux « Histoire », alors que la philosophie de l'éducation demeurera dans la catégorie actuelle. De même, la catégorie « Musicologie et ethnomusicologie » sera déplacée de la catégorie « Arts d'interprétation, du spectacle ou de la scène » vers la catégorie « Musique », une catégorie plus naturelle.
Les catégories « Histoire » et « Études religieuses » seront recodées, et les sous-classes seront réorganisées selon une structure plus logique.
Enfin, certains titres de cette division seront mis à jour. La catégorie « Histoire et philosophie de champs d'étude précis » deviendra « Philosophie de champs d'étude précis » à la suite du fractionnement décrit ci-dessus. La catégorie « Langue chinoise » deviendra « Langues chinoises » pour reconnaître la diversité linguistique. Sous « Littérature et études littéraires », certains titres passeront au singulier pour mettre l'accent sur le caractère collectif des domaines, tandis que les formes plurielles seront conservées lorsque l'accent porte sur la diversité. Deux titres seront également corrigés en français : « Théorie du criticisme en philosophie », qui est inexacte, sera reformulée par « Théorie critique en philosophie » et le titre « Religions orientales » sera remplacé par « Religions d'Asie ».
Systèmes de connaissances autochtones (RDF70)
Comme décrit précédemment, cette nouvelle division sera ajoutée sans sous-classes à ce stade. Des sous-catégories qui reproduisent la division mère et en conservent la portée seront créées. Cette approche respecte le principe d'une classification rectangulaire, au sein de laquelle une catégorie a un code à tous les niveaux de la structure, peu importe la portée de chaque catégorie. Des définitions et des conseils en matière de codage seront fournis dans l'introduction à la CCRD 2026 version 1.0.
Modifications apportées aux objectifs socioéconomiques
Les changements apportés à la classification des objectifs socioéconomiques seront minimes. Ils comprennent la mise à jour de la terminologie pour refléter l'usage actuel, ainsi que des noms d'objectifs plus détaillés pour aider les utilisateurs à mieux coder leurs travaux.
Les changements terminologiques comprennent de remplacer « aged persons » par « older adults » dans la version anglaise uniquement, tandis que la terminologie française correspondante reste inchangée (« personnes âgées »). D'autres modifications comprennent de remplacer « personnes handicapées » par « personnes ayant une incapacité » dans des contextes généraux et « personnes apprenantes ayant une incapacité » dans des contextes d'enseignement.
Quant aux intitules des objectifs socioéconomiques, la sous-classe RDS10701 « Interventions et traitements pharmaceutiques ayant trait à la santé humaine » sera renommée « Traitements pharmaceutiques humains, y compris les produits biologiques, les thérapies cellulaires et géniques », pour refléter la croissance importante de ces modalités de traitement. De plus, les exemples illustratifs sous la sous-classe RDS111 « Systèmes, structures et processus politiques et sociaux » seront élargis pour inclure la « Lutte contre le racisme », un sujet fréquemment soulevé au cours des consultations.
Ce qui ne change pas
Toutes les propositions soumises au cours de la consultation n'ont pas pu être intégrées à la prochaine version de la classification. Il est important de faire preuve de transparence à l'égard des propositions qui n'ont pas été retenues.
Chaque proposition a été examinée en fonction des critères qui orientent les révisions de la CCRD, y compris l'importance sur le plan empirique, les preuves d'activités de recherche distinctes et l'harmonisation avec les principes de la CCRD. Les propositions n'ayant pas été retenues entraient dans l'une des trois catégories suivantes ou une combinaison de celles-ci.
Couvertes par une catégorie existante
Plusieurs propositions portaient sur des domaines de recherche déjà inclus dans des classes existantes.
Les propositions liées à la sociologie du travail et de la main-d'œuvre ont été jugées couvertes par la sous-classe « Sociologie du travail » et les sous-classes de la catégorie « Relations industrielles et relations de travail ».
Les propositions liées au commerce électronique relevaient des classes plus vastes des affaires et du marketing.
La sémiotique visuelle, proposée comme nouvelle sous-classe, se retrouvera sous « Sémiotique », qui sera ajoutée en tant que nouvelle sous-classe.
La biofabrication a été proposée, mais est déjà couverte par les biotechnologies industrielles.
Hors champ
Certaines propositions ne relevaient pas de la portée actuelle de la CCRD. Par exemple, la reconnaissance de la recherche translationnelle nécessiterait de modifier la définition de la recherche et du développement (R-D) figurant dans le Manuel de Frascati, la norme internationale tenue à jour par l'OCDE.
Dans le cadre du Manuel de Frascati, les activités de R-D sont classées selon l'utilisation prévue des résultats. La recherche translationnelle ne cadre pas avec cette approche, car elle se définit par la circulation des connaissances tout au long du continuum de la recherche. Sa nature non linéaire et itérative (qui suppose des allers-retours entre la recherche fondamentale, la recherche appliquée et le développement expérimental) fait qu'elle s'étend sur plusieurs types d'activités de R-D établies plutôt que de s'inscrire dans une seule catégorie.
Toute modification de la définition de R-D ou du type d'activités de R-D nécessiterait une approbation externe et ne pourrait être effectuée en un seul cycle de révision. Entre-temps, des lignes directrices sur le codage pour la recherche translationnelle et préclinique seront incluses dans la CCRD 2026 version 1.0 en attendant d'autres discussions à l'échelle internationale.
De manière similaire, les niveaux de maturité technologique et la science réglementaire ne relèvent pas des lignes directrices du Manuel de Frascati en matière de production de rapports de R-D et ne peuvent donc pas être intégrés à la CCRD.
Une question connexe a été soulevée relativement à la catégorie « Autres sciences sociales, n.c.a. » (non classée ailleurs), qui comprend actuellement des domaines de nature délicate, comme « Études sur la condition des personnes handicapées », « Études noires, « Études autochtones » et « Études critiques sur la condition des personnes ayant une incapacité ». Une proposition de réorganisation de cette catégorie en une nouvelle classe globale a été examinée attentivement, mais aucun consensus n'a pu être atteint sur un autre intitulé qui éviterait de créer des difficultés. Supprimer « Autres » dans « Autres sciences sociales, n.c.a. » aurait également créé une incohérence dans la structure hiérarchique de la CCRD, puisque les catégories « Autres…, n.c.a. » sont un élément caractéristique délibéré et nécessaire de la classification statistique. Par conséquent, ces domaines demeureront à leur emplacement actuel. Il convient de mentionner que l'utilisation de l'intitulé « Autres » dans la CCRD est une convention structurelle qui ne vise aucunement à diminuer l'importance d'une population ou d'un domaine d'études.
Reporté à des révisions futures
Quelques propositions ont été mises de côté en vue d'un examen approfondi dans le cadre de cycles de révision ultérieurs (programme de recherche). Par exemple, un ensemble plus étoffé de sous-classes de recherche translationnelle nécessitera une analyse plus poussée pour déterminer les domaines les plus souvent translationnels dans la pratique.
De plus, le chevauchement des « Études sur la condition des personnes handicapées » relevant des sciences humaines avec les « Études sur la condition des personnes handicapées » relevant des sciences sociales soulève des questions importantes. Pour l'instant, cette situation sera traitée au moyen d'un codage temporaire portant sur la recherche interdisciplinaire et multidisciplinaire, et une approche plus exhaustive sera examinée en vue de la prochaine révision. De plus, les approches de recherche connexes, comme la recherche transdisciplinaire, peuvent être évaluées plus en détail pour améliorer l'exactitude et la cohérence de la recherche en codage effectuée dans le cadre de différentes approches de recherche.
L'introduction d'une nouvelle sous-classe « Études critiques sur la condition des personnes ayant une incapacité » dans la structure actuelle de la classification, vise à englober un éventail de domaines connexes proposés, y compris le capacitisme et l'anticapacitisme; les études sur l'autisme; les études sur le TDAH; les études sur l'infirmité ; la justice en matière d'incapacité; l'incapacité et la justice sociale; l'incapacité, la race, le genre et la sexualité; l'incapacité et l'environnement; les cultures et les histoires liées à l'incapacité; ainsi que les études « mad » et les études sur les consommateurs/survivants/ex-patients (c/s/x), y compris le mouvement des survivants de la psychiatrie. Le besoin de sous-classes plus précises dans ces domaines pourrait être réexaminé lors de révisions futures, une fois des données disponibles sur l'utilisation de la nouvelle sous-classe « Études critiques sur la condition des personnes ayant une incapacité » et de la sous-classe « Études sur la condition des personnes ayant une incapacité » existante.
Perspectives
La CCRD 2026 version 1.0 devrait être diffusée en décembre 2026. Elle comprendra la structure de classification révisée résumée dans le présent rapport, les définitions, les noms améliorés, les lignes directrices sur le codage pour la recherche interdisciplinaire et multidisciplinaire, ainsi que des tables de concordance visant à aider les utilisateurs à passer de la CCRD 2020 version 2.0 à la CCRD 2026 version 1.0.
Le présent rapport vise à donner aux utilisateurs (notamment les organismes de financement, les établissements de recherche, les analystes de données et l'ensemble de la communauté de la recherche) suffisamment de temps pour comprendre les modifications à venir et pour en planifier l'adoption avant la diffusion de la classification en décembre. Une fois la classification publiée, elle sera mise en œuvre dans les organismes fédéraux de financement et dans les programmes de données de Statistique Canada, et sera appuyée par la documentation mentionnée ci-dessus ainsi que par des ressources supplémentaires, au besoin.
Statistique Canada et ses organismes partenaires maintiennent leur engagement à produire une classification suffisamment stable pour appuyer des mesures cohérentes au fil du temps et suffisamment souple pour refléter le paysage changeant de la recherche canadienne. Les changements résumés dans le présent rapport découlent des propositions des intervenants et des experts à cette étape du processus. Les utilisateurs qui ont des questions au sujet de la diffusion à venir de la CCRD 2026 version 1.0 ou des suggestions qui pourraient servir à orienter les révisions futures sont invités à se tenir informés auprès de Statistique Canada et des organismes fédéraux de financement de la recherche.
Annexe : Principes directeurs et concepts et critères sous-jacents
Principes de classification statistique
Principe 1 : Suivre les définitions et les lignes directrices acceptées à l'échelle internationale sur la façon de classer le type d'activité, le domaine de recherche et les objectifs socioéconomiques en R-D (voir également la Classification canadienne de la recherche et du développement (CCRD) 2020 version 2.0 – Introduction). Étant donné que l'objectif premier de la CCRD est de fournir des renseignements statistiques cohérents sur les activités de R-D, il importe de préciser la portée de chaque catégorie de la classification. En s'appuyant sur des définitions normalisées et des pratiques de codage uniformes, le premier principe appuie la production et la diffusion de statistiques cohérentes et fiables. L'équipe de la CCRD et le groupe de travail utilisent ces renseignements pour évaluer si les changements proposés sont correctement placés dans la structure de classification.
Principe 2 : Respecter les principes de classification statistique reconnus à l'échelle internationale, à savoir :
un univers bien défini : les catégories à chaque niveau de la structure de classification doivent refléter un univers ou une portée clairement définis;
la classification est exhaustive : elle couvre tous les éléments possibles de l'univers, même si tous les exemples d'un tel univers ne sont pas fournis dans la publication;
les catégories sont mutuellement exclusives : aucun chevauchement dans la portée de chaque élément ou catégorie de classification (pour éviter le double comptage);
la structure de classification est hiérarchique : les catégories de niveau inférieur dépendent des catégories de niveau supérieur;
la structure de classification est rectangulaire : la classification comporte un code représenté à chaque niveau dans l'ensemble de sa structure, peu importe la portée de chaque catégorie;
la classification est comparable à d'autres classifications du même domaine;
les catégories de classification sont importantes sur le plan empirique;
la classification est organisée autour d'un ou de quelques concepts (p. ex. R-D, domaine de recherche, objectif socioéconomique);
la classification comprend des regroupements pertinents pour les utilisateurs;
la classification est largement adoptée.
Principe 3 : La classification est liée à des données pouvant être recueillies et publiées (collectabilité et déclarabilité) (c.-à-d. déterminer si les données peuvent être recueillies et diffusées pour l'activité de R-D selon le type d'activité, le domaine de recherche ou l'objectif socioéconomique).
Pour qu'un domaine de recherche ou qu'un objectif socioéconomique détaillé soit inclus dans la CCRD et que des statistiques puissent en découler, Statistique Canada doit être en mesure de recueillir et de diffuser des données, autrement, les catégories ne permettront pas de produire des statistiques pertinentes. Statistique Canada est responsable de la production de données pour l'ensemble des activités de R-D au Canada et mène des enquêtes exhaustives qui permettent de recueillir des données de R-D.
La collectabilité et la déclarabilité dépendent en partie de la taille de l'activité de R-D et d'autres mesures d'importance sur le plan empirique (c.-à-d. l'activité de R-D doit être suffisamment répandue ou concentrée pour pouvoir être observée et mesurée de manière fiable dans les échantillons d'enquête). Toutefois, lors de l'évaluation de la collectabilité et de la déclarabilité, l'équipe de la CCRD et le groupe de travail n'utiliseront pas de seuil particulier de taille de R-D. En effet, les petites activités ou dépenses de R-D concentrées dans certaines industries ou régions géographiques peuvent être recouvrables et déclarables, tandis que la R-D pour les activités ou les dépenses semblables ou plus importantes réparties dans l'ensemble de l'économie peuvent ne pas être recouvrables et déclarables. Par conséquent, la taille n'est pas la seule considération en matière de collectabilité et de déclarabilité. La collectabilité et la déclarabilité sont également liées au type de collecte de données utilisé par les enquêtes ou les programmes statistiques.
Principe 4 : La classification appuie le maintien de la continuité des séries chronologiques dans la mesure du possible, c'est-à-dire la capacité de maintenir les séries de données dans le temps sans interruption due aux changements de classification. Dans la mesure du possible, les nouvelles catégories de la CCRD ajoutées à la version de 2026 et aux versions suivantes devraient être facilement liées par une correspondance appropriée aux versions précédentes de la CCRD (p. ex. CCRD 2020 version 2 pour la CCRD 2026).
Principe 5 : La classification demeure pertinente, c'est-à-dire qu'elle doit présenter un intérêt analytique, donner lieu à des données utiles pour les utilisateurs et doit reposer sur des recherches statistiques appropriées, une expertise en la matière et une pertinence administrative reflétant les principes et les besoins de la classification statistique.
Principe 6 : La prévalence des principes de classification et des besoins statistiques.
La CCRD est principalement conçue à des fins statistiques. Même si la CCRD peut être utilisée à diverses fins non statistiques (p. ex. administratives, réglementaires ou stratégiques), les organismes gouvernementaux ou les utilisateurs privés qui choisissent d'utiliser la CCRD à des fins non statistiques sont responsables d'une telle utilisation de la classification. Par conséquent, l'équipe de la CCRD et le groupe de travail examinent les commentaires et formulent leurs recommandations en fonction des principes et des lignes directrices établis pour la classification statistique. Les renseignements non liés à la collecte exacte de renseignements à des fins statistiques, comme l'importance perçue de la R-D, n'entrent pas en compte dans les recommandations de l'équipe de la CCRD et du groupe de travail. De même, la quantité de commentaires ne détermine pas ce que seront les recommandations, et le fait de soumettre une demande de changement ne donne pas automatiquement lieu à une modification de la CCRD.
Concepts sous-jacents et critères de classification de la CCRD
Unité statistique
Le principe fondamental de la CCRD est la R-D exécutée. L'unité statistique, soit l'objet classé à l'aide de la CCRD, est le concept de R-D. Selon la norme de l'OCDE (Manuel de Frascati 2015), la R-D consiste en des travaux créatifs réalisés de façon systématique dans le but d'accroître la masse de connaissances, notamment sur l'humain, la culture, la société et l'environnement, et en l'utilisation de cette masse de connaissances pour concevoir de nouvelles applications.
Définir ce qui constitue une unité de R-D se heurte à certaines difficultés, en raison du manque d'uniformité des structures organisationnelles et des variations considérables dans la façon dont les organisations affectent les ressources aux activités de R-D. D'un point de vue statistique, il est souhaitable que les dépenses de R‑D soient déclarées dans la plus petite grappe pouvant être classée dans un seul type d'activité et domaine de recherche qui, aux fins de cette classification, est définie comme une unité de R‑D. Plus il est difficile d'être détaillé, plus la validité et l'utilité de la classification et des statistiques de R‑D qui en découlent seront limitées.
Les références concrètes aux activités de R-D les plus courantes sont le programme de recherche et le projet de recherche. Ces unités de base s'approchent rarement de l'unité de R-D idéale décrite ci-dessus, bien qu'on puisse les considérer comme un regroupement de ces unités.
Portée
La portée de la CCRD englobe toutes les activités de R-D. La CCRD fournit une matrice de classification à trois volets, permettant de classer chaque activité de R-D selon le type d'activité (TDA), le domaine de recherche (DDR) et l'objectif socioéconomique (OSE).
Structure de la CCRD
La CCRD est organisée à l'aide d'une structure hiérarchique qui permet aux utilisateurs de classer les activités de recherche selon divers niveaux de détail. La hiérarchie comprend les niveaux suivants :
Division : niveau le plus général, représentant les principaux domaines de recherche.
Groupe : subdivisions sous chaque division qui ont en commun une méthodologie, une perspective et un domaine de connaissances.
Classe : subdivisions plus précises au sein de chaque groupe.
Sous-classe : niveau le plus détaillé, offrant la plus grande spécificité au sein de chaque classe.
Application de la structure à l'ensemble des composantes de la CCRD
Les trois composantes de la CCRD, c'est-à-dire le type d'activité (TDA), les domaines de recherche (DDR) et l'objectif socioéconomique (OSE), utilisent cette hiérarchie différemment :
Type d'activité (TDA) : utilise seulement le niveau de la division, divisé en trois catégories générales sans autre ventilation.
Domaine de recherche (DDR) : utilise entièrement la hiérarchie à quatre niveaux (Division → Groupe → Classe → Sous-classe) pour classer la recherche par discipline.
Objectif socioéconomique (OSE) : utilise deux niveaux (Division et Groupe) pour classer la recherche selon l'objectif ou le résultat visé.
Découvrez le Programme de la statistique de la santé de Statistique Canada et la façon dont il appuie les chercheurs et les décideurs grâce aux données sur la santé, à l’accès sécurisé aux données et à la collaboration.
L'intelligence artificielle (IA) et les autres technologies émergentes sont en train de redéfinir la manière dont les Canadiennes et Canadiens travaillent, font des affaires et interagissent les uns avec les autres. Le programme TechStat, une nouvelle initiative dirigée par Statistique Canada et annoncée au budget de 2025, examinera la manière dont l'IA et les nouvelles technologies sont utilisées au Canada, et mesurera leurs effets sur l'économie, la main-d'œuvre et la société dans son ensemble.
L'objectif fondamental de TechStat est de fournir à la population canadienne et aux décideurs des renseignements clairs et fiables sur la nature des changements en cours, les domaines où ils se manifestent et la vitesse à laquelle ils se déroulent.
L'importance de mesurer les technologies
L'IA progresse rapidement et ses effets se font déjà sentir. Au Canada, le rythme auquel les entreprises adoptent l'IA s'est accélérée au cours des dernières années.
Selon les recherches de Statistique Canada portant sur l'adoption de l'IA, 19,2 % des entreprises canadiennes ont utilisé l'IA pour produire des biens ou fournir des services en 2026Note de bas de page 1. Il s'agit d'une augmentation de 7 points de pourcentage par rapport à l'année précédente. Malgré cet élan, le discours public entourant l'IA s'appuie en grande partie sur des anecdotes, des études financées par des organismes privés ou des vues partielles de la situation.
Pour prendre des décisions éclairées, les gouvernements, les entreprises, les milieux de l'enseignement et les travailleuses et travailleurs ont besoin de données de qualité. TechStat a été mis en place pour veiller à ce que la prise de décisions au Canada repose sur des renseignements factuels. En apportant des éléments probants issus d'une méthodologie rigoureuse, le programme permet aux Canadiennes et Canadiens de mieux comprendre les possibilités ainsi que les enjeux associés aux transformations technologiques.
Ce que TechStat mesurera
Le programme TechStat prend appui sur les travaux antérieurs de Statistique Canada dans le domaine de la technologie et de l'innovation, mais va plus loin en examinant le contexte dans lequel les organisations adoptent l'IA. Il réunit des données provenant de multiples sources, y compris des données d'enquête et administratives, pour brosser un tableau plus complet de la situation.
Le programme s'articule autour de cinq grands axes :
L'adoption et l'utilisation des technologies par les entreprises, y compris la manière dont les entreprises utilisent l'IA, les avantages qu'elles en tirent et les difficultés avec lesquelles elles doivent composer, et la façon dont l'IA transforme les emplois et les milieux de travail.
L'adoption et l'utilisation des technologies par la population canadienne, y compris l'accès aux technologies numériques et l'utilisation de celles-ci, la confiance à l'égard de l'IA et les compétences numériques.
L'utilisation de l'IA en milieu de travail, y compris la manière dont les travailleuses et travailleurs utilisent l'IA dans leurs tâches quotidiennes, les choses qui en facilitent ou en freinent l'utilisation, et les tâches pour lesquelles elle est le plus couramment utilisée.
L'adoption de technologies et de l'IA au gouvernement fédéral, y compris la manière dont les technologies et l'IA y sont utilisées.
Éclairages et analyses sur l'incidence économique de l'IA, y compris sur les liens entre l'utilisation des technologies et la productivité, l'innovation et l'économie.
En réunissant différentes sources d'information, on obtiendra une image plus nette de l'incidence des nouvelles technologies sur la population, les entreprises et les gouvernements.
Quand les résultats seront-ils diffusés?
Le lancement officiel de TechStat a eu lieu à la fin de 2025. Les premiers renseignements produits, tirés des suppléments de l'Enquête sur la population active traitant de l'utilisation de l'IA en milieu de travailNote de bas de page 2, ont été publiés au cours de l'été 2026. Des données supplémentaires seront publiées annuellement ou aux six mois, de même que des renseignements provenant de produits de données intégrés.
Au fil du temps, cela nous permettra de brosser un portrait cohérent de la manière dont les technologies émergentes façonnent la vie au Canada et de fournir, lorsque c'est possible, des éléments d'analyse propres aux différentes régions et aux différents secteurs.
Ce que cela signifie pour les Canadiennes et Canadiens
L'IA et les autres technologies émergentes sont en train de transformer de nombreux aspects de notre vie quotidienne. TechStat aidera les Canadiennes et Canadiens à mieux comprendre ces changements en leur fournissant des renseignements fiables et objectifs sur les domaines où les technologies sont adoptés, la manière dont elles sont utilisées et leurs effets sur les gens, les entreprises et les communautés partout au Canada.
Que vous soyez une étudiante en réflexion sur son avenir professionnel, un employé qui s'interroge à propos des effets de l'IA sur son travail, une entrepreneuse qui prépare l'avenir de son entreprise ou un décideur qui élabore des cadres réglementaires visant à promouvoir l'utilisation sécuritaire de l'IA, l'accès à des données de plus grande qualité vous aidera à prendre des décisions plus éclairées.

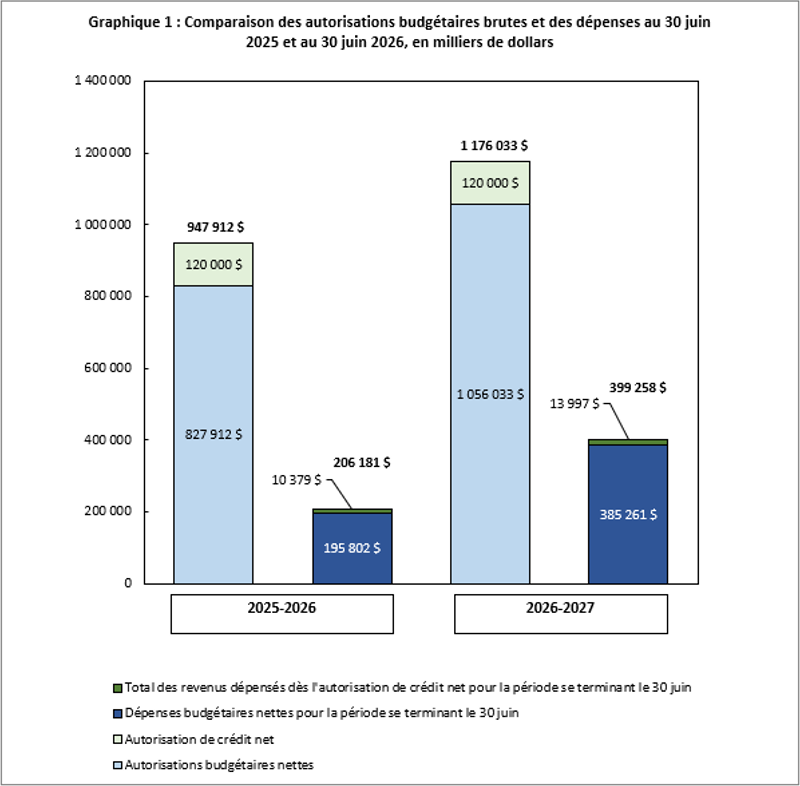
 Téléchargez le version PDF
